
SWIFT, wire y ACH: qué vía conviene según urgencia, monto y destino
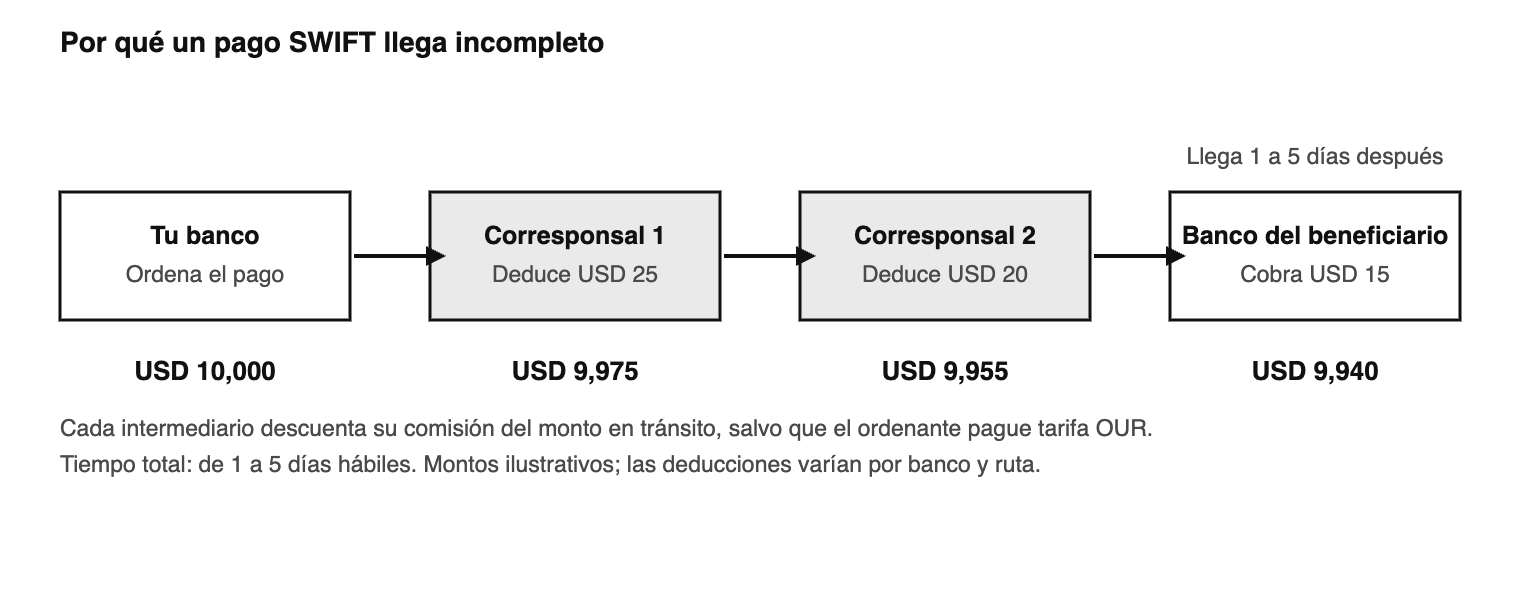
Enviaste 10,000 y llegaron 9,940: tus dólares no se desvanecieron en el aire, fue la ruta. SWIFT, wire y ACH no son sinónimos, y confundirlos cuesta comisiones, días y pagos incompletos. Tres variables deciden la vía correcta; una cuarta, que casi nadie tiene en mente, esconde el mayor ahorro.
La instrucción parece simple: "hazle la transferencia al proveedor". Pero detrás de esa frase hay una decisión de ruta que casi nadie toma de manera consciente, porque el banco la toma por la empresa. SWIFT, wire y ACH se usan como sinónimos en la conversación diaria y no lo son: cada vía tiene una velocidad, un costo, un alcance y un nivel de riesgo distintos. Elegir mal no rompe nada, pero cuesta dinero en silencio: en comisiones, en días de capital en tránsito y en pagos que llegan incompletos.
Primero, definiciones
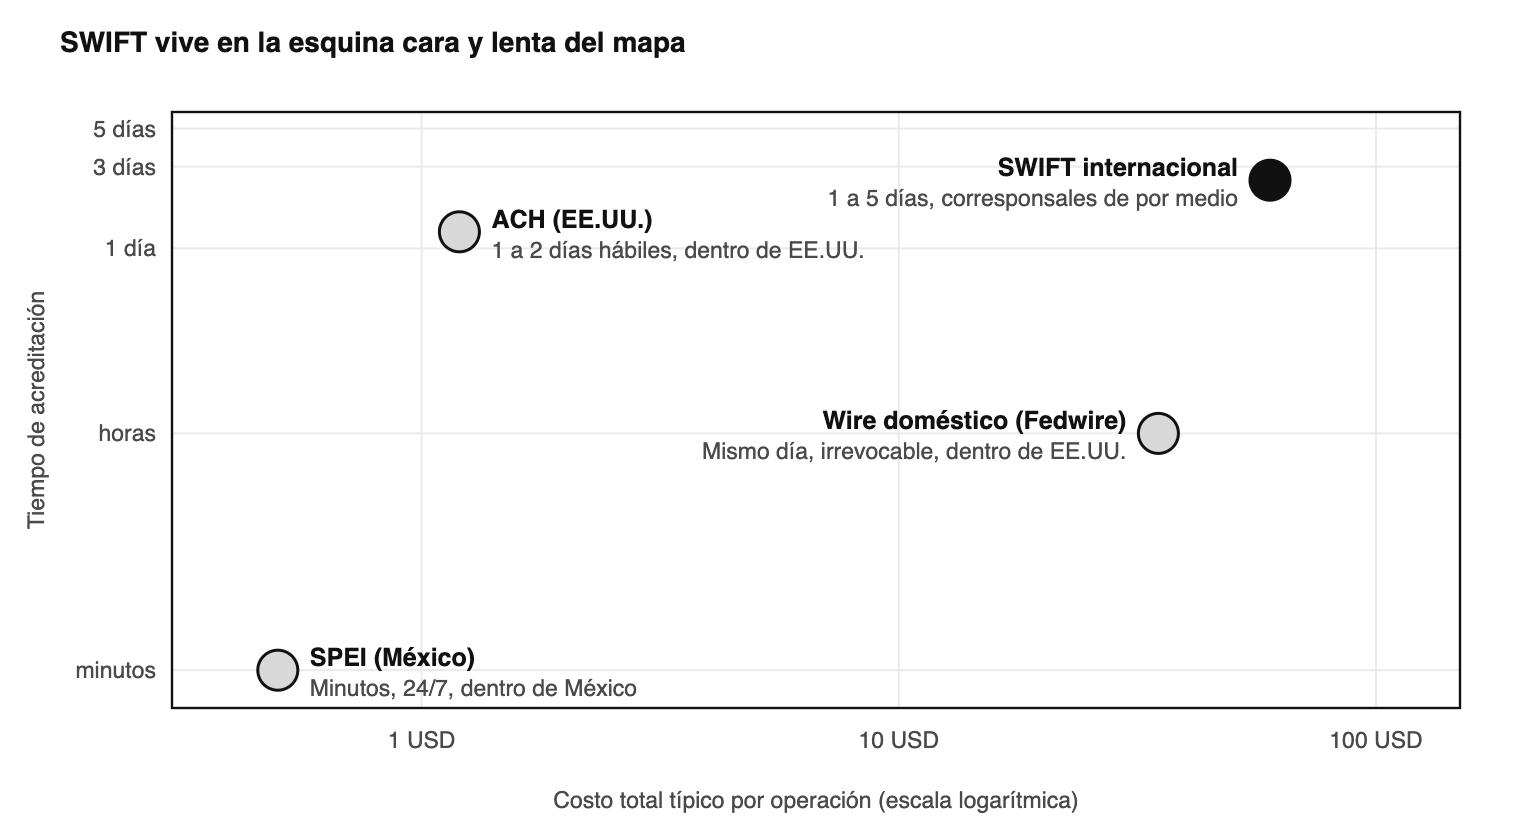
ACH es el sistema de pagos por lotes de Estados Unidos. Mueve dólares entre cuentas de aquel país de forma masiva y barata: pocos dólares por operación o incluso sin costo, con acreditación en 1 a 2 días hábiles (existe la modalidad de mismo día, con horarios de corte y un costo mayor). Es la vía natural de la nómina, los pagos recurrentes y la cobranza domiciliada en Estados Unidos.
Wire es la transferencia urgente e irrevocable dentro de Estados Unidos, liquidada por Fedwire o CHIPS. Se acredita el mismo día, no se puede revertir y cuesta entre 25 y 50 dólares por envío en la banca tradicional. Es la vía de los montos altos y de los cierres con fecha límite.
SWIFT, y aquí está la confusión más extendida, no es una vía de pago. Es una red de mensajería entre bancos: el estándar con el que un banco en México le informa a uno en Alemania que debe abonar fondos a un beneficiario. El dinero no viaja por SWIFT; viaja saltando entre bancos corresponsales, y cada salto agrega tiempo y comisiones. Por eso un "wire internacional" tarda de 1 a 5 días hábiles y puede llegar con menos dinero del que se envió.
El punto de referencia local ayuda a dimensionar: SPEI, el sistema mexicano, acredita en minutos, opera todos los días y cuesta centavos. Casi cada país tiene un equivalente doméstico. El problema nunca es moverse dentro de un país; es cruzar la frontera.
La decisión en tres variables
Urgencia. Si el pago debe acreditarse hoy (liberar un embarque retenido, cumplir la fecha límite de un contrato, detener intereses moratorios), la vía es el wire dentro de Estados Unidos o SPEI dentro de México. Si puede esperar 48 horas, ACH hace lo mismo por una fracción del costo. Pagar 40 dólares de wire por algo que podía viajar por ACH es el equivalente bancario de la mensajería urgente para un sobre que el destinatario abrirá el lunes.
Monto. El costo fijo decide. En un pago de 500 dólares, un wire de 40 representa 8 por ciento; en uno de 200 mil es irrelevante, y la irrevocabilidad se vuelve virtud. La regla práctica: montos bajos y recurrentes viajan por lotes; montos altos y únicos justifican la vía inmediata. Hay además un matiz de riesgo que pocos consideran: una operación ACH puede disputarse y revertirse en ciertos supuestos, un wire no. Para quien cobra, esa diferencia pesa tanto como el precio.
Destino. Dentro de Estados Unidos, la elección es entre ACH y wire. Dentro de México, SPEI. Hacia casi cualquier otro país, la ruta tradicional es SWIFT, con sus corresponsales, sus deducciones y sus días de tránsito. Y ahí conviene entender qué se paga exactamente.
¿Necesitas un partner confiable para pagos masivos?
El costo escondido de SWIFT
Un pago SWIFT cobra tres veces. La comisión de envío del banco emisor, visible en el estado de cuenta. El margen cambiario, invisible, incorporado al tipo de cambio del día. Y las deducciones de los corresponsales, que se descuentan del monto en tránsito: el proveedor recibe menos de lo facturado, reclama, y tesorería dedica una mañana a rastrear con el banco dónde quedó la diferencia. Salvo que el ordenante pague la tarifa OUR para absorber todos los cargos, esas deducciones viajan con el dinero.
Comparándolos
Qué vía conviene según el pago
| Vía | Alcance | Velocidad | Costo típico | Úsala para |
|---|---|---|---|---|
| SPEI | Dentro de México, en pesos | Minutos, todos los días | Centavos | Todo pago doméstico en México |
| ACH | Dentro de EE.UU., en dólares | 1 a 2 días hábiles; mismo día con corte y costo mayor | 0 a 3 USD | Pagos recurrentes, nómina, proveedores sin urgencia, cobranza domiciliada |
| Wire (Fedwire / CHIPS) | Dentro de EE.UU., en dólares | Mismo día, irrevocable | 25 a 50 USD | Montos altos, fechas límite, liberar mercancía retenida |
| SWIFT | Casi cualquier país y divisa | 1 a 5 días hábiles | 20 a 65 USD de envío, más deducciones de 10 a 50 USD por corresponsal, más margen cambiario | Destinos sin alternativa por rieles locales |
| Rieles locales vía plataforma | Países donde la plataforma opera cuentas y liquidez local | Minutos a horas | Bajo y visible antes de ejecutar | El corredor México y EE.UU., y los destinos frecuentes de la empresa |
Rangos indicativos de mercado. Cada banco publica sus tarifas y horarios de corte; los tiempos suponen días hábiles en ambos países.
La cuarta variable que nadie tiene en el radar
Urgencia, monto y destino deciden la vía. Pero hay una cuarta variable que cambia el tablero completo: desde qué cuenta sale el pago. Si una empresa mexicana paga a su proveedor de Ohio desde su cuenta en México, ese pago es internacional y viaja por SWIFT, con todo lo que ya vimos. Si la misma empresa tiene una cuenta en Estados Unidos a su nombre, el mismo pago se vuelve doméstico: sale por ACH casi gratis o por wire el mismo día, sin corresponsales ni deducciones. El pago no cambió; cambió el punto de partida.
Lo mismo aplica en sentido inverso. Cobrar a un cliente estadounidense con una cuenta local en dólares significa que él paga una transferencia doméstica, sin excusas de corresponsales, y el dinero está disponible el mismo día. La empresa deja de perder días y deducciones en ambas direcciones del flujo.
Esa es la lógica con la que construimos EFEX: cuentas en Estados Unidos y México a nombre de tu empresa, para que los pagos y cobros del corredor viajen por rieles locales (ACH, Fedwire, SPEI) en minutos y sin sorpresas, y una red de pagos a más de 140 países con tipo de cambio visible antes de ejecutar y trazabilidad de cada operación cuando el destino sí exige cruzar fronteras. Todo bajo regulación de la CNBV en México y licencias en Estados Unidos.
La próxima vez que alguien diga "hazle la transferencia", vale la pena responder con tres preguntas: qué tan urgente, de cuánto y hacia dónde. Y con una cuarta que casi nadie hace: desde dónde. En esa última suele estar el ahorro más grande.
EFEX: tu aliado en pagos internacionales