Cobertura cambiaria: una oportunidad para las empresas mid-market
De 16.89 a 18.60 pesos en seis semanas: el otoño de 2026 separó a las empresas medianas con plan de las demás. Siete escenarios por industria muestran cómo la cobertura cambiaria protege el margen y habilita crecimiento, y por qué el mid-market necesitaba una herramienta propia: Forward Rate Lock.
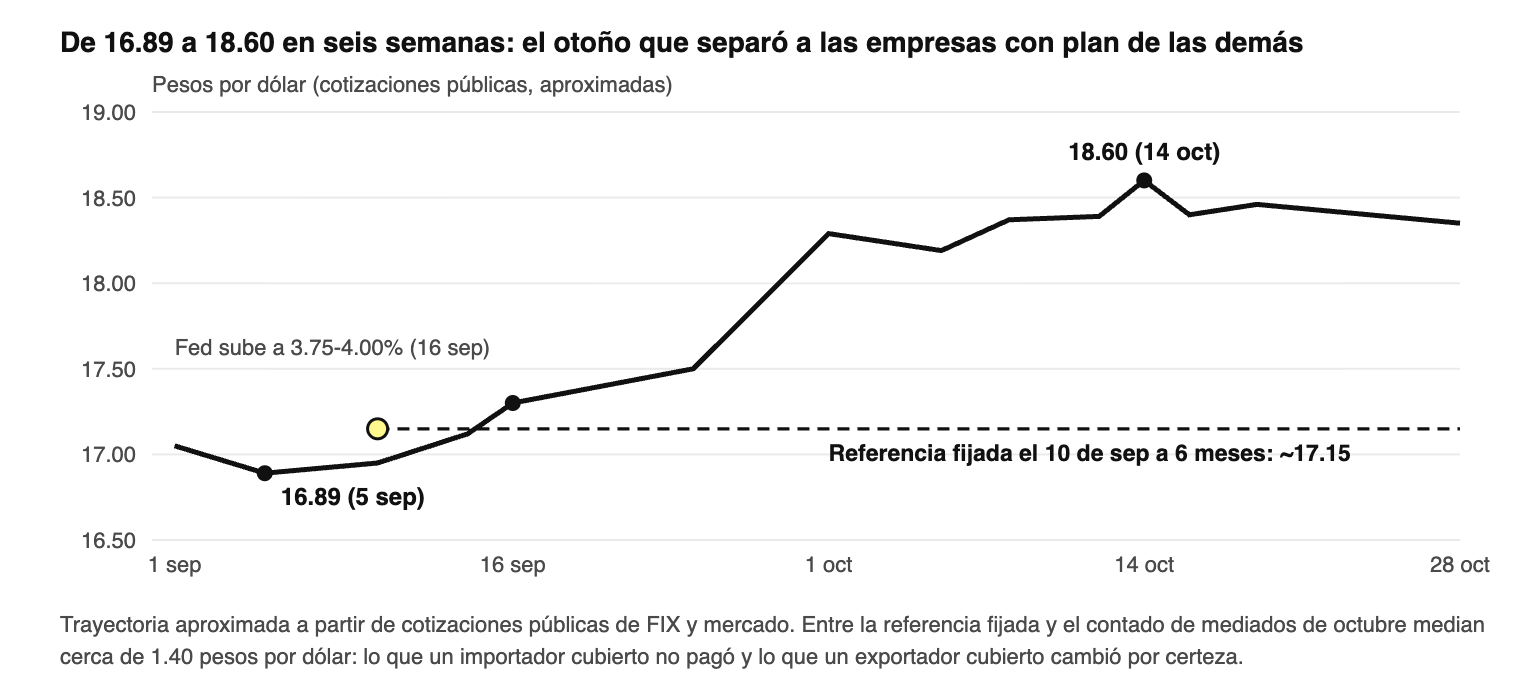
Entre el 5 de septiembre y el 14 de octubre de 2026, el dólar pasó de 16.89 a 18.60 pesos. Diez por ciento en seis semanas, empujado por la primera alza de tasas de la Reserva Federal desde 2023 y por un Banxico que decidió no responderle. Para una empresa mediana con flujos en dólares, ese movimiento fue un trimestre entero de margen que cambió de dueño: los importadores sin cobertura vieron encarecerse sus órdenes de cuarto trimestre en una décima parte; los exportadores cubiertos cobraron menos que el precio del día y, aun así, cerraron su presupuesto. La cobertura cambiaria no es un lujo de corporativo ni un seguro contra catástrofes. Es, para el mid-market mexicano, la herramienta que convierte un margen que le pasa en un margen que decide, y que abre puertas de crecimiento que sin certeza permanecen cerradas.
Qué significa cubrirse, sin el vocabulario de las mesas
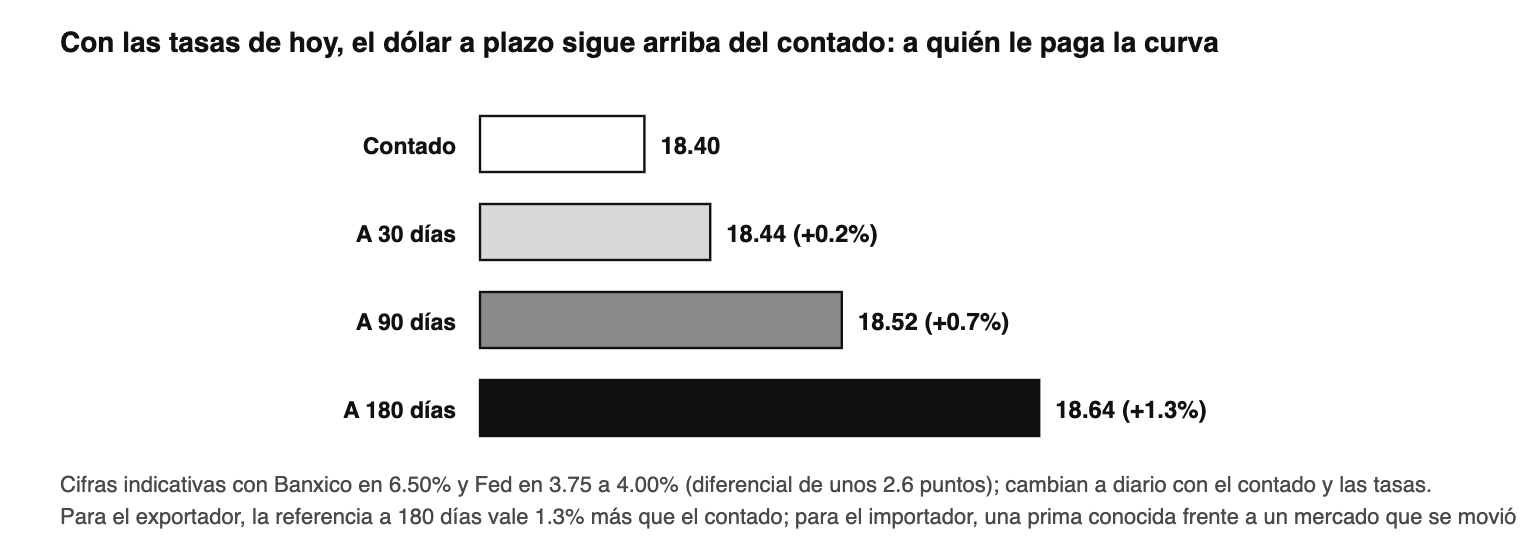
Cubrir el tipo de cambio es fijar hoy el precio de los dólares que la empresa va a comprar o a vender en una fecha futura. La herramienta clásica para hacerlo es el forward: un acuerdo con una contraparte financiera que establece el tipo de cambio de una operación a plazo. Su precio es aritmética de tasas de interés, no una apuesta. Como la tasa de Banxico (6.50 por ciento) sigue por encima de la de la Fed (3.75 a 4.00 por ciento tras el alza de septiembre), el dólar a plazo cotiza por encima del contado: con el contado cerca de 18.40, la referencia a seis meses ronda 18.64. Esa estructura tiene una consecuencia que muchos empresarios desconocen: hoy, al que vende dólares a futuro le pagan por la certeza, y al que los compra la certeza le cuesta una prima conocida de alrededor de 1.3 por ciento a seis meses, frente a un mercado que acaba de moverse 10 por ciento en seis semanas.
No adivines el dólar, fíjalo con:
A quién le duele qué: el mapa de exposición
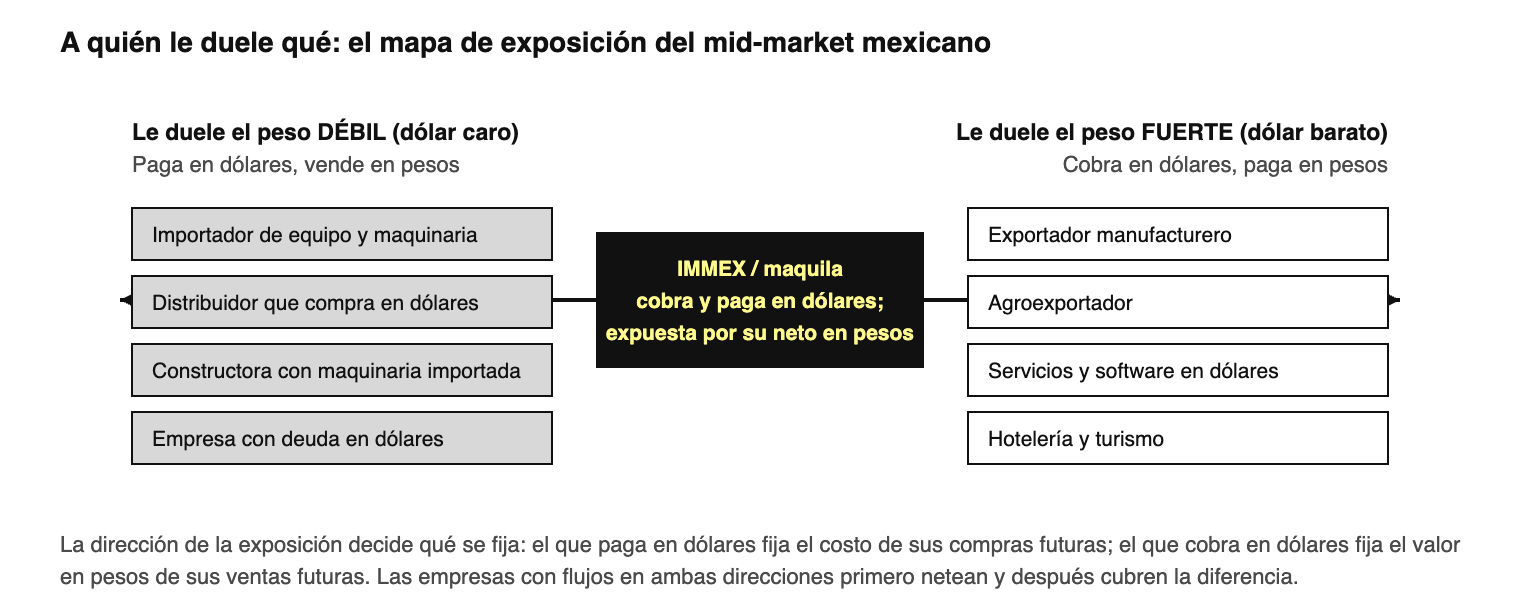
La dirección de la exposición decide qué se fija, así que conviene saber de qué lado del mapa está cada empresa. A las empresas que pagan en dólares y venden en pesos les duele el peso débil: el importador de equipo, el distribuidor que compra inventario en Asia o Estados Unidos, la constructora con maquinaria importada por pagar, la empresa con deuda en dólares. A las que cobran en dólares y pagan en pesos les duele el peso fuerte: el exportador manufacturero, el agroexportador, la empresa de servicios o software que factura a clientes estadounidenses, el hotel que vende en dólares y paga nómina en pesos. En medio están las maquiladoras y las IMMEX, que cobran y pagan en dólares y cuya exposición real es el valor agregado en pesos: para ellas, la primera cobertura es netear y la segunda, fijar la diferencia.
Siete empresas, siete maneras de usar la cobertura para crecer
Siete escenarios ilustrativos, reales en escala y operación aunque no en nombre. En todos, la cobertura protege el margen y, menos obvio, habilita una decisión de crecimiento que sin ella sería imprudente.
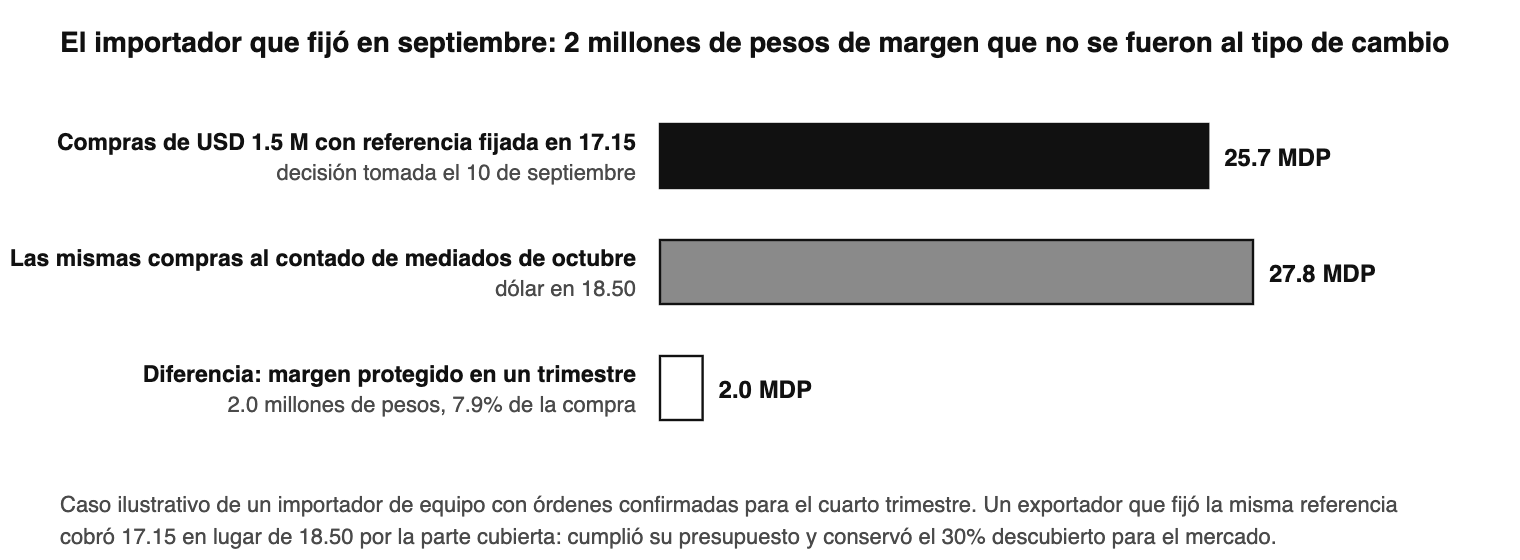
El importador de equipo médico en Guadalajara. Compra 1.5 millones de dólares por trimestre a fabricantes de Alemania y Estados Unidos y vende en pesos a hospitales con listas de precios que no puede cambiar cada semana. Fija el tipo de cambio del 70 por ciento de sus órdenes confirmadas a 90 y 120 días, y con eso publica una lista de precios trimestral firme. En el otoño de 2026, la referencia fijada en 17.15 le ahorró cerca de 2 millones de pesos frente al contado de octubre. Pero ganó más que el ahorro: participó en licitaciones con precio firme a 120 días, que sus competidores solo podían ofrecer con cláusula de ajuste cambiario.
La IMMEX de autopartes en Saltillo. Cobra 2.5 millones de dólares al mes del OEM y paga 1.4 millones a proveedores de Asia y Estados Unidos; el neto, 1.1 millones mensuales, paga nómina y energía en pesos. Su enemigo es el peso fuerte, que encoge el valor de ese neto. Cubre con una escalera rodante: 90 por ciento del neto del mes próximo, bajando hasta 30 por ciento a seis meses. Con el flujo en pesos asegurado, firmó un contrato multianual con el OEM a precio fijo en dólares, que sin cobertura habría sido una apuesta con el margen completo de la planta.
El agroexportador de berries en Jalisco. Vende 5 millones de dólares en una temporada de doce semanas y gasta nueve meses en pesos antes de cobrar el primero. Fija el 50 por ciento del volumen probable entre 120 y 180 días antes de la cosecha, y sube al 80 por ciento conforme firma contratos con sus distribuidores. Con el ingreso en pesos conocido, su banco le aprobó el crédito de avío con mejores condiciones, porque un flujo cubierto es una garantía más sólida que una cosecha a precio de mercado, y pudo sembrar 40 hectáreas adicionales sin financiar el valle con el proveedor de insumos.
El distribuidor de electrónica de consumo en la Ciudad de México. Compra 4 millones de dólares de inventario para la temporada navideña, los paga entre noviembre y diciembre, pero fija precios con sus cadenas de retail en agosto. Cubre el 100 por ciento del pedido confirmado a 120 días. Con el costo en pesos cerrado desde agosto, ofrece un catálogo con precios firmes que las cadenas prefieren sobre el de competidores que "ajustan según el dólar", y ese catálogo le abrió dos cadenas nuevas este año.
La empresa de servicios de ingeniería en Monterrey. Factura 600 mil dólares al mes a clientes estadounidenses y paga nómina en pesos a 120 ingenieros. Cubre el 60 por ciento de su ingreso recurrente a seis meses rodantes. El beneficio no está en el tipo de cambio sino en el plan de contratación: con el ingreso en pesos conocido, aprobó la incorporación de 40 ingenieros más sin esperar a ver dónde cerraba el dólar en diciembre.
El hotel boutique en Los Cabos. Vende temporada alta en dólares con reservaciones confirmadas y depósito, y paga nómina, energía y proveedores en pesos. Cubre el 70 por ciento de las reservaciones confirmadas entre 90 y 150 días antes de la llegada de los huéspedes. Con el ingreso de temporada en pesos cerrado, financió la remodelación de un ala con flujo propio en lugar de deuda.
La constructora con maquinaria importada en Querétaro. Pagará 2 millones de dólares en tres hitos a 60, 120 y 180 días por equipo de un fabricante estadounidense, dentro de un contrato de obra que su cliente quiere en pesos y a precio cerrado. Fija el calendario completo de pagos y elimina la cláusula de ajuste cambiario de su propuesta. Ganó el contrato contra dos competidores que la mantuvieron.
Los siete escenarios en una página
| Empresa | Flujo en dólares | Qué le duele | Qué fija y a qué plazo | Lo que la certeza le permitió |
|---|---|---|---|---|
| Importador de equipo médico | Paga USD 1.5 M por trimestre | Peso débil | 70% de órdenes confirmadas, 90 a 120 días | Lista de precios trimestral firme; licitaciones sin cláusula cambiaria |
| IMMEX de autopartes | Cobra USD 2.5 M y paga USD 1.4 M al mes | Peso fuerte sobre el neto | Escalera del neto: 90% a un mes, 30% a seis | Contrato multianual a precio fijo con el OEM |
| Agroexportador de berries | Cobra USD 5 M en doce semanas | Peso fuerte en cosecha | 50% del volumen probable a 120 a 180 días; 80% al contratar | Mejor crédito de avío y 40 hectáreas más |
| Distribuidor de electrónica | Paga USD 4 M en temporada | Peso débil | 100% del pedido confirmado a 120 días | Catálogo con precios firmes; dos cadenas nuevas |
| Servicios de ingeniería | Cobra USD 600 mil al mes | Peso fuerte | 60% del ingreso recurrente a 6 meses rodantes | Contratación de 40 ingenieros aprobada |
| Hotel boutique | Cobra temporada alta en dólares | Peso fuerte | 70% de reservaciones confirmadas a 90 a 150 días | Remodelación financiada con flujo propio |
| Constructora con equipo importado | Paga USD 2 M en tres hitos | Peso débil | Calendario completo a 60, 120 y 180 días | Propuesta en pesos a precio cerrado; contrato ganado |
Escenarios ilustrativos. Los porcentajes de cobertura reflejan una práctica común en el mid-market: fijar sobre lo comprometido y lo probable, nunca sobre el deseo, y dejar una parte expuesta por diseño.
La lección incómoda del otoño, y por qué no cambia la conclusión
Conviene no esconder la otra cara del gráfico. El exportador que fijó en 17.15 cobró, por la parte cubierta, 1.40 pesos menos por dólar que el contado de octubre. ¿Se equivocó? No, si su política estaba escrita: cubrió el 70 por ciento, dejó el 30 al mercado, cumplió el presupuesto que prometió en enero y conservó capacidad de capturar parte del movimiento. La cobertura se mide contra el plan, nunca contra el contado del vencimiento; el "hubiera" es matemática de retrovisor y mata más programas que cualquier pérdida. En 2024 y 2025 el movimiento fue el inverso, con un peso fuerte que castigó a los exportadores descubiertos. La dirección cambia; lo que no cambia es que la empresa sin cobertura entrega su margen al azar dos veces al año.
Por qué el forward bancario no es la mejor herramienta para una empresa mediana (aunque pueda usarlo)
Si el instrumento existe desde hace décadas, la pregunta obvia es por qué la mayoría del mid-market mexicano no lo usa. La respuesta no es ignorancia; es acceso. Para operar forwards con un banco, una empresa necesita firmar un contrato marco de operaciones derivadas y que le aprueben una línea específica para derivados, con el mismo comité y, muchas veces, consumiendo la misma capacidad de crédito que necesita para capital de trabajo. Necesita aportar garantías y responder a llamadas de margen cuando el mercado se mueve en su contra, es decir, poner liquidez justo cuando la operación la está exigiendo. Necesita operar montos que en la práctica se ubican en cientos de miles de dólares por operación, cuando sus flujos reales son de 30, 80 o 150 mil. Necesita semanas o meses de alta, documentación y un contacto en una mesa que atiende primero a los corporativos. Y necesita llevar el instrumento en balance a valor razonable, con la documentación de cobertura que las normas contables exigen, lo que agrega trabajo al cierre y conversaciones con el auditor. Ninguno de esos requisitos es irrazonable para un corporativo con dirección de tesorería. Todos juntos son la barrera que mantiene a las medianas operando sin red.
Lo que exige el forward bancario y lo que resuelve una línea de servicio diseñada para el mid-market
| Requisito | Forward con mesa bancaria | Forward Rate Lock de EFEX |
|---|---|---|
| Contratos y líneas | Contrato marco de derivados y línea de derivados aprobada por comité, que suele consumir capacidad de crédito | La empresa no negocia contratos ni líneas de derivados con un banco: EFEX gestiona la línea de servicio mediante su red de alianzas con proveedores financieros en Estados Unidos |
| Garantías y llamadas de margen | Colateral inicial y aportaciones adicionales cuando el mercado se mueve en contra | Condiciones pactadas por operación en la plataforma, sin la mecánica de llamadas de margen de una mesa corporativa |
| Monto por operación | Mínimos que en la práctica se ubican en cientos de miles de dólares | Montos acordes a los flujos reales de una empresa mediana |
| Tiempo de alta | Semanas o meses de documentación y aprobación | Días, junto con la apertura de la cuenta en la plataforma |
| Plazo | Según la mesa, a menudo atado a la línea aprobada | Hasta 180 días, el horizonte en el que viven las órdenes, las temporadas y los contratos del mid-market |
| Operación | Mesa, banco y hoja de cálculo separados del flujo de cobros y pagos | Desde la misma cuenta donde se cobra, se paga y se concilia; la referencia fijada se ejecuta en la transferencia de la fecha pactada |
| Tratamiento contable | Instrumento derivado en balance, valuación y documentación de cobertura | Para la empresa, una operación de compraventa de divisas con fecha de liquidación pactada; el tratamiento específico se confirma con su auditor |
Forward Rate Lock no es un producto financiero ni un derivado que la empresa contrate con un banco: es una línea de servicio de EFEX, habilitada a través de su red de alianzas con proveedores financieros regulados en Estados Unidos.
Forward Rate Lock: certeza diseñada para la escala del mid-market
Esa barrera de acceso es exactamente la que Forward Rate Lock existe para quitar. Es una línea de servicio de EFEX que permite a una empresa mediana cerrar hoy la referencia de tipo de cambio de una operación que ejecutará hasta 180 días después: la compra de los dólares de una orden confirmada a un proveedor, o la conversión a pesos del cobro de un cliente que llegará en marzo. La empresa no abre una línea de derivados con un banco ni firma contratos marco: EFEX gestiona el servicio a través de su red de alianzas con proveedores financieros regulados en Estados Unidos, y la empresa lo contrata desde su cuenta, operación por operación, en montos que corresponden a sus flujos reales. La referencia fijada se ejecuta en la transferencia de la fecha pactada, desde la misma cuenta donde los dólares del cliente llegan por transferencia local, esperan con rendimiento y pagan a proveedores de más de 140 países, bajo regulación de la CNBV en México y licencias en Estados Unidos.
El diseño responde punto por punto a las razones por las que el forward bancario no calza con una mediana: donde la mesa pide una línea, Forward Rate Lock pide una cuenta; donde pide tickets de corporativo, acepta el tamaño de una orden real; donde pide semanas, el alta toma días; y donde la mesa vive separada de la operación, la referencia que se fija hoy es la misma que ejecuta el pago o la conversión el día que toca. El plazo de 180 días no es una limitación: es el horizonte en el que ocurren las órdenes confirmadas, las temporadas y los contratos de una empresa mediana, es decir, la capa comprometida y la probable de su exposición, que son las que una política sensata cubre.
Fija el tipo de cambio para tu operación hasta por 180 días
Cómo empezar con Forward Rate Lock de EFEX
Las siete empresas del artículo no tienen tesorerías de corporativo; tienen una política de una página y una rutina mensual. La política dice qué porcentaje de lo comprometido y de lo probable se fija, a qué plazos, quién autoriza y contra qué se mide el resultado. La rutina actualiza el pronóstico de flujos por divisa, recorre la escalera un mes y registra cada referencia fijada contra la orden, el contrato o la reservación que la justifica. Con Forward Rate Lock, esa rutina se ejecuta desde la misma plataforma donde la empresa ya ve sus saldos, cobros y pagos: la cobertura deja de ser un proyecto y se vuelve un paso más de la operación.
El otoño de 2026 volverá a repetirse en alguna dirección, porque el peso siempre se mueve y las razones nunca tienen que ver con lo que pasa en la planta, en la finca o en el hotel. La diferencia entre las empresas que lo viven como un golpe y las que lo viven como un trimestre más no está en su tamaño ni en su sofisticación: está en haber decidido, antes, cuánto de su margen quieren que dependa del mercado. Durante décadas esa decisión estuvo reservada a quien podía abrir una línea de derivados. Hoy cabe en la cuenta de una empresa mediana.