
Banco, broker o plataforma de tesorería: las diferencias que importan
Banco para cuentas y crédito, broker para el tipo de cambio y una hoja de cálculo para juntarlo todo: así se arma, sin diseño, la tesorería internacional de una empresa mediana. Comparamos las tres opciones en diez capacidades y en costo real, y proponemos la arquitectura que sí funciona.
La tesorería internacional de una empresa mediana mexicana rara vez se diseñó: se fue armando. El banco de siempre para las cuentas y el crédito. Un broker cambiario, o la casa de cambio de la plaza, porque alguien descubrió que daba mejor tipo de cambio que el banco. Y una hoja de cálculo que junta lo que ninguno de los dos ve completo: cuánto hay en dólares, qué se debe pagar en yuanes, qué cobro de Texas ya llegó. Esa arquitectura de tres piezas funciona hasta que el volumen crece, y entonces cada pieza empieza a cobrar su cuota en comisiones, en horas y en errores. Vale la pena entender qué hace bien cada opción, qué no puede hacer, y por qué una plataforma de tesorería resuelve más de lo que las otras dos suman.
Qué es cada uno, sin marketing
El banco tradicional es, antes que nada, custodia y crédito. Tiene la cuenta, tiene la línea, tiene la relación de veinte años y tiene una regulación robusta. Lo que no tiene es incentivo para mostrar el tipo de cambio contra el interbancario, ni capacidad para darte una cuenta a nombre de tu empresa en Estados Unidos sin meses de trámite, ni vocación de operar pagos por lote a treinta países con doble autorización desde un teléfono. El banco es excelente en lo que siempre fue, y lento en lo que la operación internacional exige hoy.
El broker cambiario, o casa de cambio, resuelve una sola cosa muy bien: el precio. Compite por diferencial, atiende rápido y en tickets grandes puede igualar o mejorar a cualquiera. Pero no custodia: no tiene una cuenta a tu nombre, así que cada operación implica fondear desde el banco, esperar la liquidación y recibir de vuelta, con dos transferencias, dos días de exposición a la contraparte y una persona pendiente del teléfono. No cobra por ti en otros países, no paga a treinta proveedores en un solo lote, no registra quién autorizó qué, y su regulación varía mucho entre un centro cambiario y una casa de cambio autorizada. Es una herramienta de precio, no una infraestructura.
La plataforma de tesorería global nació para la capa que los dos anteriores dejan vacía: la operación completa. Cuentas a nombre de la entidad en varios países, cobranza local donde están los clientes, pagos a muchos destinos desde un mismo saldo, tipo de cambio visible contra el interbancario antes de ejecutar, coberturas mediante terceros regulados, rendimiento sobre los saldos que esperan, roles y doble autorización, y una sola vista de todo. Lo que no es, y conviene decirlo, es un banco de crédito: la línea sigue viviendo en el banco, aunque algunas plataformas ofrecen financiamiento a través de socios.
EFEX — Business Class Global Treasury
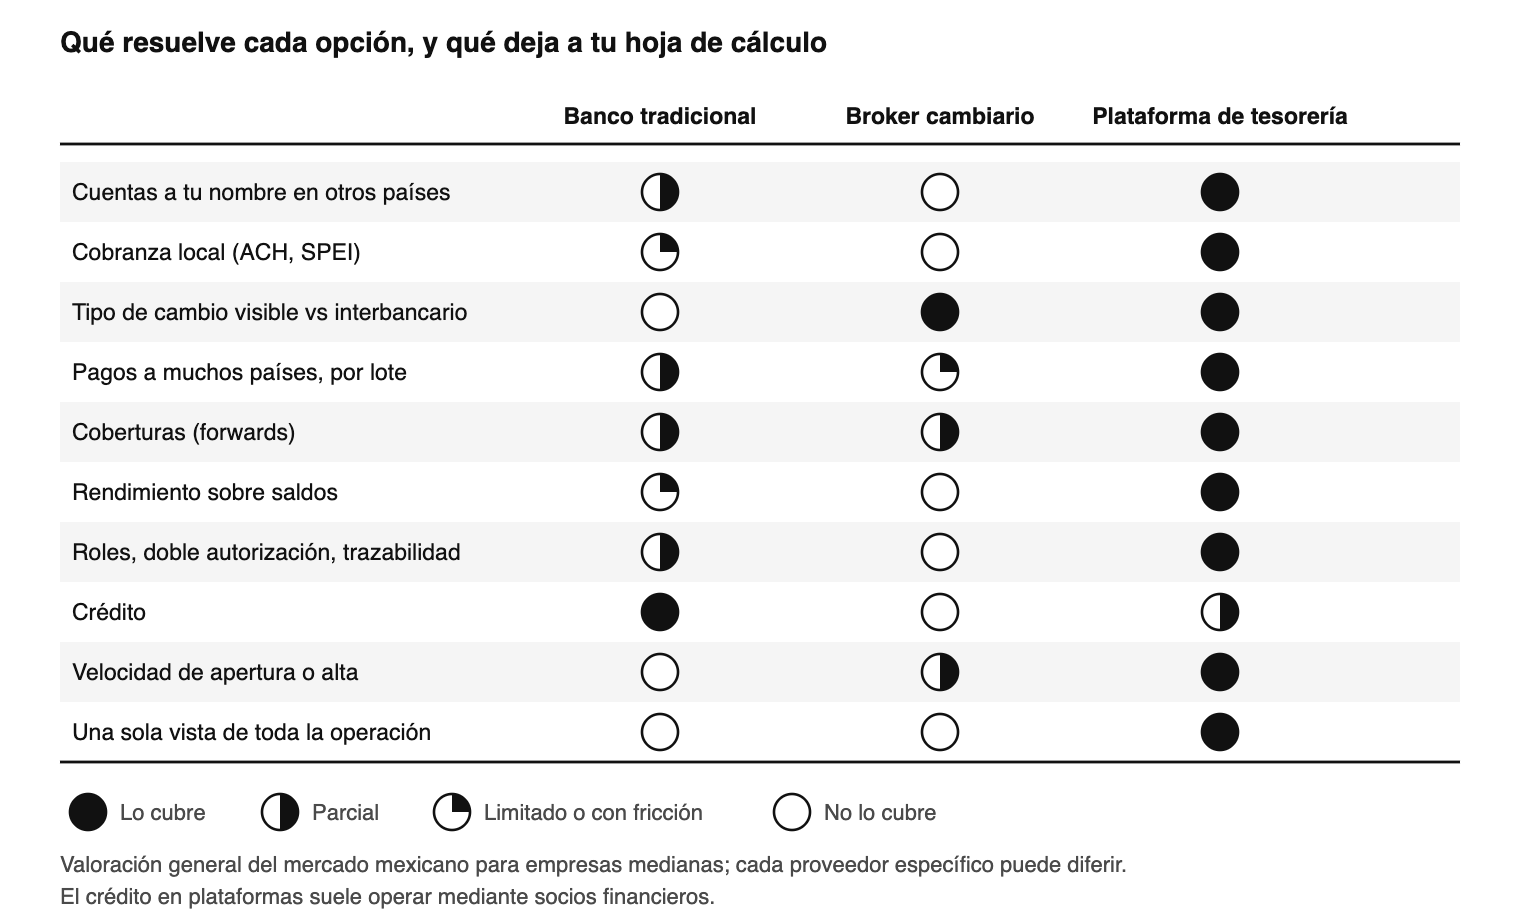
La comparación en las dimensiones que pesan
Banco, broker y plataforma frente a lo que una empresa mediana necesita
| Dimensión | Banco tradicional | Broker cambiario | Plataforma de tesorería |
|---|---|---|---|
| Cuentas en otros países | Posible en filiales, con presencia física y meses de trámite | No aplica: no custodia fondos a tu nombre | Cuentas a nombre de la entidad en México y Estados Unidos, abiertas en días |
| Cobranza local | Recepción internacional vía SWIFT, con deducciones en el camino | No aplica | ACH y SPEI locales: el cliente paga como a un proveedor doméstico |
| Tipo de cambio | Diferencial amplio y poco visible; "preferencial" sin referencia | Diferencial competitivo, sobre todo en tickets grandes | Precio visible contra el interbancario antes de ejecutar |
| Pagos internacionales | Uno por uno en el portal; SWIFT con corresponsales | Solo la conversión; el pago lo hace el banco | Por lote a más de 140 países, con referencia y comprobante por operación |
| Coberturas | Forwards con mínimos altos y trámite largo | Forwards disponibles, según contraparte | Forwards accesibles mediante terceros regulados, desde la misma plataforma |
| Rendimiento sobre saldos | Inversiones a la vista, con gestión aparte | No aplica | Rendimiento sobre saldos en dólares mientras esperan su uso |
| Control y trazabilidad | Tokens y firmas, con registro limitado por operación | Confirmaciones por correo o llamada | Roles, doble autorización por monto y registro de quién hizo qué |
| Crédito | Su terreno natural: líneas, revolventes, factoraje | No aplica | Financiamiento a través de socios, complementario al bancario |
Valoración general para empresas medianas en México; los proveedores específicos varían. La conclusión práctica no es sustituir al banco, sino dejar de pedirle lo que no está diseñado para hacer.
El costo real: más que el diferencial
La comparación de precio suele quedarse en el tipo de cambio, y ahí el broker luce bien. Pero el costo de mover dinero tiene tres componentes: el diferencial cambiario, las comisiones y deducciones del camino, y el tiempo del equipo. Un importador ilustrativo que paga 100 mil dólares al mes lo ve así: con el banco, un diferencial de 1 por ciento más comisiones y deducciones ronda 13 mil dólares al año. Con el broker, el diferencial baja a 0.35 por ciento, pero cada operación exige dos transferencias de fondeo y hora y media de gestión, y el total ronda 5,500. Con una plataforma, el diferencial es comparable al del broker y las otras dos capas casi desaparecen: cerca de 3,800. La diferencia entre las dos últimas opciones no está en el precio del dólar, sino en todo lo que ocurre alrededor.
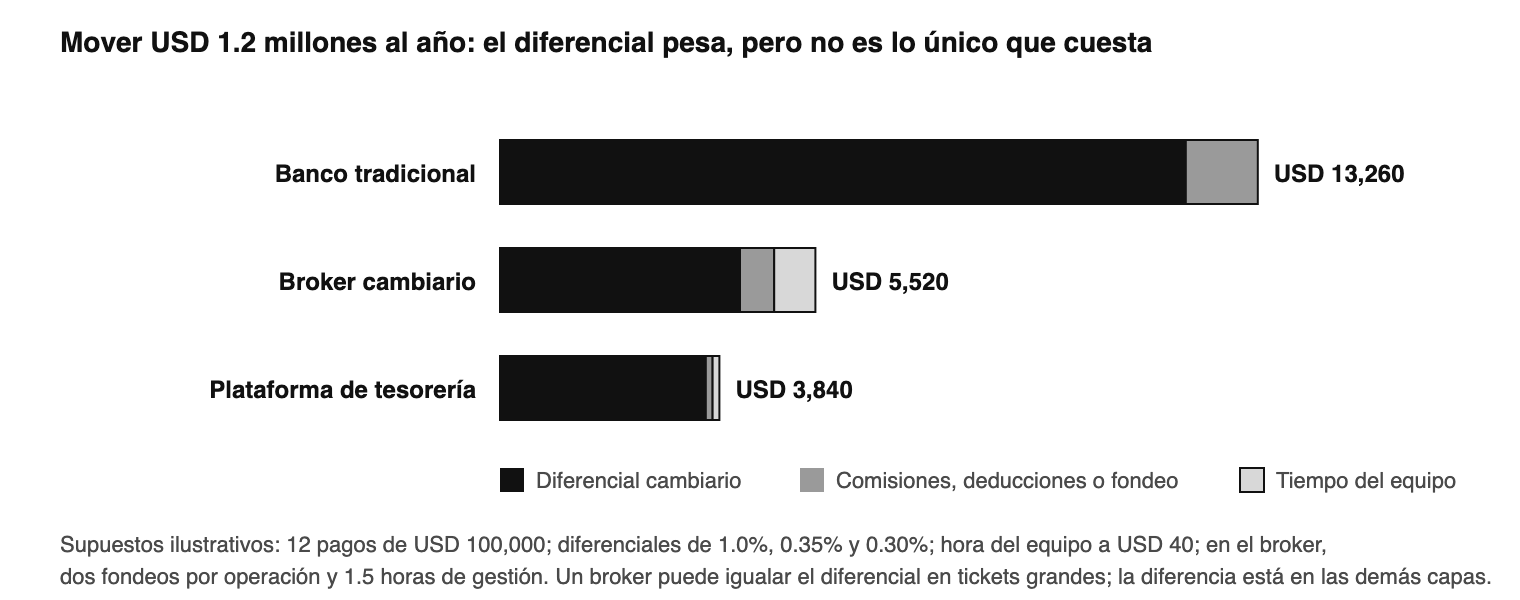
Hay una cuarta capa que el gráfico no muestra porque no se paga en dólares hasta el día que se paga toda junta: el riesgo. Con el broker, los fondos pasan uno o dos días en tránsito entre el fondeo y la liquidación, expuestos a la contraparte, y las confirmaciones viajan por correo o llamada, que es exactamente el canal que el fraude por suplantación aprovecha. Con tres sistemas, la conciliación se hace a mano y el auditor pregunta quién autorizó qué en una operación que nadie registró. Nada de eso aparece en el costo por operación; todo eso aparece en el peor trimestre de la empresa.
Cuándo conviene cada opción
Ser justo con las tres evita decisiones malas. El banco conviene siempre para lo que sabe hacer: crédito, relación y custodia de largo plazo; ninguna plataforma seria propone cancelarlo. El broker conviene cuando la necesidad es puntual y grande: una conversión esporádica de un ticket relevante, con un equipo que puede operar las dos patas del fondeo sin descuidar lo demás. La plataforma de tesorería conviene cuando los flujos son recurrentes y en más de un país, cuando hay que cobrar localmente a clientes extranjeros, cuando la dirección exige control y trazabilidad por operación, o cuando el equipo ya no puede seguir cosiendo a mano tres sistemas. La arquitectura que mejor funciona en la práctica es sencilla de enunciar: banco para el crédito, plataforma para la operación, y el broker como comparador ocasional de precio.
Las dos preguntas que ordenan la decisión
Antes de mover un peso, dos preguntas separan a los proveedores serios de los demás, y aplican a las tres categorías. La primera es de custodia: ¿a nombre de quién está la cuenta y qué pasa con los fondos si el proveedor deja de operar? En un banco la respuesta es clara; en un broker, los fondos están en tránsito durante la liquidación y eso es riesgo de contraparte; en una plataforma, la respuesta debe ser "a nombre de tu entidad, en instituciones reguladas" y debe constar por escrito. La segunda es de regulación: quién supervisa al proveedor, en qué países y bajo qué figura, con autoridades nombrables. EFEX, por ejemplo, es una plataforma de tesorería global que responde a ambas con cuentas en México y Estados Unidos a nombre de la empresa, regulación de la CNBV en México y licencias en Estados Unidos, y opera el resto de la matriz (cobranza local, pagos a más de 140 países, tipo de cambio visible, coberturas mediante terceros regulados, rendimiento sobre saldos en dólares, roles y doble autorización) desde una sola vista, con financiamiento complementario a través de socios para la parte que el banco no siempre alcanza a cubrir.
Las tres opciones seguirán existiendo, y las tres tienen su lugar. La pregunta correcta no es cuál elegir, sino cuánto de la operación internacional sigue viviendo en una hoja de cálculo porque ninguna de las piezas que la empresa contrató estaba diseñada para verla completa. Cuando esa hoja desaparece, la decisión ya se tomó.
Ejecuta tu tesorería con un nivel Business Class