
Exposición al riesgo cambiario para agroexportadores
En septiembre, una agroexportadora de berries en Jalisco enfrenta una decisión clave: cubrir el tipo de cambio. Vende en USD y paga en MXN; una apreciación de 5% puede borrar casi la mitad de su EBITDA. Con Banxico en 6.50% y la Fed en 3.50%-3.75%, es momento de asegurar un tipo de cambio favorable.
Las fluctuaciones de las divisas pueden erosionar el margen entre la fecha en que se pacta una operación y el momento en que se cobra o liquida. El caso de una agroexportadora mexicana que vende a Estados Unidos.
Para un agroexportador, el riesgo cambiario es la distancia entre el día en que se pacta el precio en dólares y el día en que ese dólar se convierte en pesos para pagar cuadrillas, empaque y cadena de frío. Esa distancia se mide en meses, y en ella vive uno de los factores que más pesan sobre la rentabilidad de una temporada y menos se gestiona.
El contexto: septiembre de 2026
El 9 de septiembre de 2026 el dólar cotizaba alrededor de 16.91 pesos, en línea con el tipo de cambio FIX de Banco de México de la semana previa (16.90). El peso tocó su nivel más fuerte del año el 5 de septiembre (16.89) tras haber llegado a 18.15 el 30 de marzo: una apreciación cercana a 7 por ciento en cinco meses. La encuesta de Banxico a analistas anticipa, sin embargo, un cierre de año en 17.50.
Banxico mantuvo su tasa de referencia en 6.50 por ciento el 6 de agosto; la Reserva Federal sostiene la suya en un rango de 3.50 a 3.75 por ciento. Ese diferencial de casi tres puntos tiene una consecuencia práctica: el forward se cotiza por encima del spot. Quien fija hoy su tipo de cambio a seis meses lo hace, de manera indicativa, en torno a 17.15, no a 16.91.
EFEX — Business Class Global Treasury
El caso: Frutales del Sur de Jalisco
Tomemos una agroexportadora hipotética (con base en la data agregada de nuestros clientes agro) que tiene 180 hectáreas de frambuesa y zarzamora bajo macrotúnel en Zapotlán el Grande y Sayula, Jalisco, más 40 hectáreas de arándano orientadas a la ventana de primavera, cuando la oferta peruana se retira del mercado estadounidense. No es un perfil raro: Jalisco encabeza las exportaciones mexicanas de frambuesa y zarzamora, y cerca de 80 por ciento de las berries que México exporta, unas 715 mil toneladas proyectadas para 2026, tienen como destino Estados Unidos.
Empaca en clamshell de 6 onzas (frambuesa) y 12 onzas (zarzamora), cruza en tráiler refrigerado por Pharr, Texas, y entrega a un comercializador estadounidense que abastece programas de retail con centros de distribución en Texas, California, Illinois y Georgia. En septiembre negocia el programa noviembre-mayo: precio FOB en dólares por clamshell, fijo para el ciclo, con pago a 30 días bajo términos escritos que preservan la protección del PACA (Perishable Agricultural Commodities Act). Ventas esperadas: 6 millones de dólares, cobrados entre diciembre y junio. Costos: 85 por ciento en pesos (mano de obra, fertilizantes, energía, flete nacional) y 15 por ciento dolarizados, sobre todo empaque y flete internacional.
Con el tipo de cambio presupuestado en 16.90, la temporada proyecta ingresos de 101.4 millones de pesos, costos de 89.2 millones y un EBITDA de 12.2 millones, un margen de 12 por ciento. El precio en dólares queda fijo en septiembre; cada dólar se convierte a pesos hasta nueve meses después.
La sensibilidad del margen
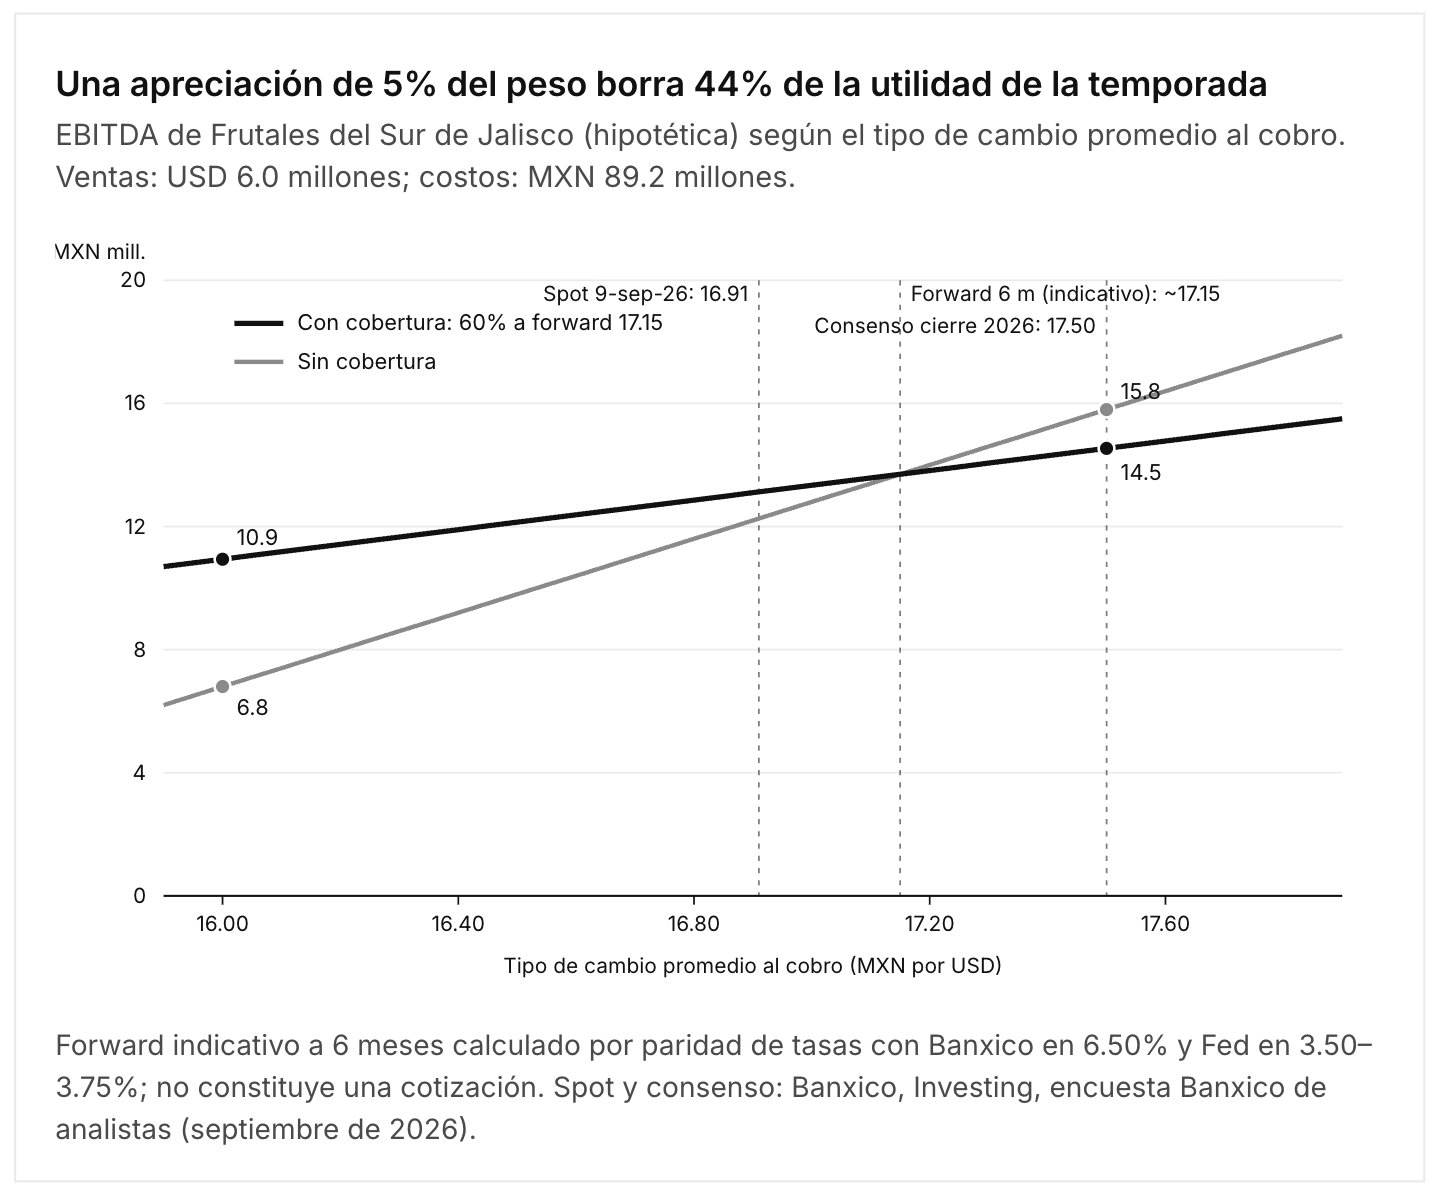
Si el peso sigue apreciándose y el tipo de cambio promedio al cobro es de 16.40, los ingresos caen a 98.4 millones de pesos y el EBITDA a 9.2 millones: una pérdida de 25 por ciento de la utilidad por un movimiento cambiario de 3 por ciento. A 16.00, el EBITDA se reduce a 6.8 millones, 44 por ciento menos. Si en cambio el peso se debilita hacia 17.50, como anticipa el consenso, la utilidad sube a 15.8 millones. El punto no es adivinar el escenario, sino reconocer que una empresa dedicada a cultivar fruta asume, sin decidirlo, una apuesta cambiaria mayor que su propio margen.
Cómo cubre su riesgo
Su política es sencilla y disciplinada. Primero, cobertura escalonada: fija con forwards el 60 por ciento de las ventas comprometidas del programa, 3.6 millones de dólares, en vencimientos mensuales entre enero y junio, alineados con el calendario de cobros. El 40 por ciento restante queda abierto, porque el volumen depende del clima y los rendimientos, y cubrir dólares que quizá nunca lleguen crea un riesgo nuevo. Segundo, cobertura natural: conserva en su cuenta en dólares el 15 por ciento destinado a costos dolarizados y los paga sin convertir. Tercero, cobra localmente en Estados Unidos, de modo que el comercializador paga por transferencia doméstica y los dólares están disponibles el mismo día.
El efecto se observa en la gráfica: con 60 por ciento cubierto a 17.15, el EBITDA a 16.00 es de 10.9 millones en lugar de 6.8, y la pendiente de la curva se reduce a menos de la mitad. La empresa cede parte de la ganancia si el peso se debilita, pero convierte una temporada impredecible en una planeable.
Durante años, esa cobertura estuvo reservada a corporativos con líneas de derivados y tickets mínimos elevados. Hoy una plataforma de tesorería internacional como EFEX permite a una empresa mediana cobrar en dólares localmente en Estados Unidos, mantener saldos en la divisa que le conviene y fijar el tipo de cambio de operaciones futuras hasta 180 días a través de contrapartes reguladas, desde una sola cuenta, bajo regulación de la CNBV en México y licencias en Estados Unidos.
La decisión sobre el tipo de cambio de la temporada se toma en septiembre, cuando se firma el programa. En marzo, con la fruta ya en el camión, solo queda contabilizarla.
EFEX — Business Class Global Treasury