
Las crisis de liquidez no le pasan a las empresas que van mal, sino a las que crecen rápido
La utilidad se registra al facturar; el efectivo llega al cobrar. En ese intervalo una empresa rentable puede quedarse sin con qué pagar la nómina. Cómo medir la brecha, cuánto cuesta en pesos y seis palancas para cerrarla.
Hay una escena que se repite en las empresas medianas mexicanas con operación internacional. El estado de resultados del mes cierra con utilidad, el negocio crece, los clientes pagan. Y aun así, el día 12 alguien de tesorería revisa el calendario de la quincena y confirma que el efectivo disponible no alcanza para cubrir nómina, el pago al proveedor de acero y la amortización del crédito, todo en la misma semana.
No es una contradicción ni un error contable. La utilidad se registra cuando se factura; el efectivo llega cuando el cliente paga. Entre esos dos momentos puede haber sesenta, noventa o ciento veinte días, y ese intervalo tiene una consecuencia práctica: una empresa puede quebrar siendo rentable. La liquidez, no la utilidad, es lo que paga la nómina del viernes.
El ciclo que explica casi todo
El ciclo de conversión de efectivo mide cuántos días transcurren desde que la empresa paga por su materia prima hasta que cobra por el producto terminado. Se compone de tres plazos: los días que la mercancía permanece en inventario, los días que tarda el cliente en pagar y los días de crédito que otorga el proveedor. Los dos primeros consumen efectivo; el tercero lo financia.
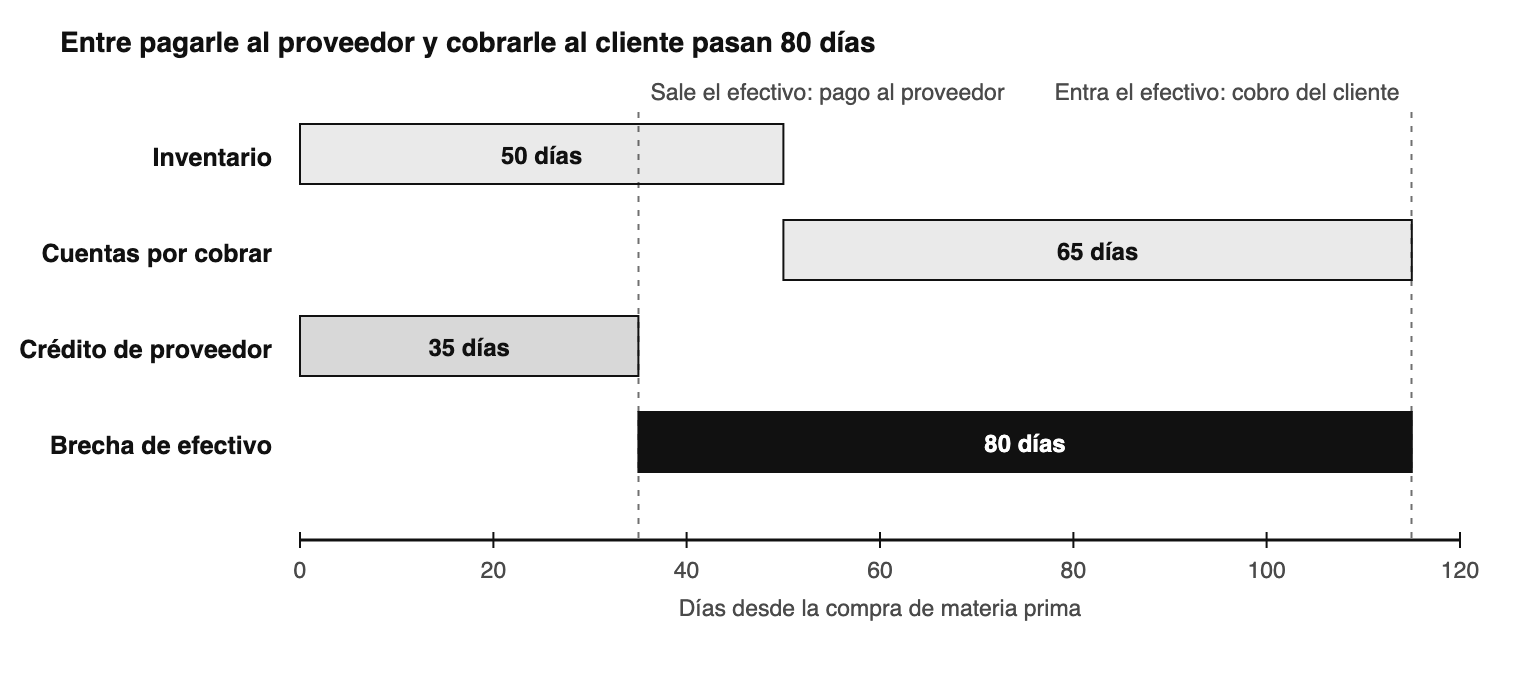
Para una manufacturera exportadora, esos plazos son más largos que en un negocio local. El inventario incluye materia prima importada con semanas de tránsito. El cobro incluye el plazo pactado con el cliente estadounidense, más los días que tarda la transferencia internacional en acreditarse. Y el crédito del proveedor asiático suele ser inexistente, porque cobra por adelantado. El resultado: la empresa financia a su cliente y a su proveedor al mismo tiempo.
Conviene nombrar las señales tempranas, porque casi siempre aparecen antes que el problema. La empresa empieza a pagar a proveedores en el último día del plazo de forma sistemática. La línea de crédito, que se contrató como colchón, pasa meses dispuesta y deja de ser un colchón para volverse deuda estructural. El área de ventas cierra tratos con plazos de pago cada vez más largos porque nadie le puso un límite. Y tesorería dedica los primeros días de cada quincena a decidir a quién se le paga primero. Ninguna de esas señales aparece en el estado de resultados.
¿Necesitas liquidez inmediata para tu negocio?
Cuánto cuesta en pesos
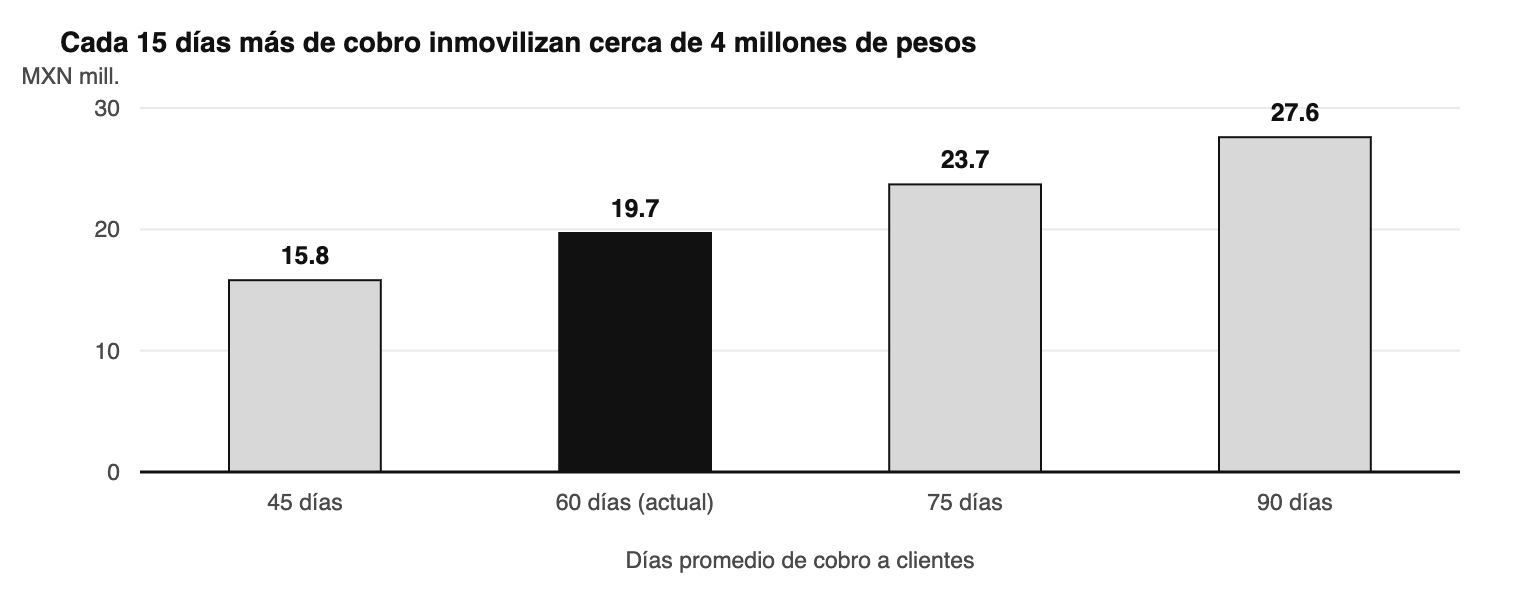
Tomemos una empresa hipotética con ventas anuales de 120 millones de pesos, costo de ventas de 96 millones y una utilidad neta de 8 por ciento, es decir, 9.6 millones al año. Con 50 días de inventario, 65 de cobro y 35 de crédito del proveedor, su ciclo es de 80 días. Multiplicado por el costo diario de operación, eso significa cerca de 21 millones de pesos inmovilizados de forma permanente en su propio ciclo.
La comparación incomoda: la empresa gana 9.6 millones al año y tiene 21 millones atrapados en inventario y cuentas por cobrar. Más de dos años de utilidad financiando la operación de alguien más.
Por qué crecer empeora el problema
Aquí está la trampa que sorprende a muchos directores. Si esa misma empresa gana un contrato que eleva sus ventas 30 por ciento, su ciclo no cambia, pero su capital de trabajo sí: necesita alrededor de 6.3 millones de pesos adicionales para sostener más inventario y más cuentas por cobrar. Eso equivale a dos terceras partes de la utilidad de todo el año, y la necesita antes de cobrar el primer peso del contrato nuevo.
Por eso las crisis de liquidez rara vez ocurren en las empresas que van mal. Ocurren en las que van bien y crecen rápido, justo cuando nadie está buscando señales de alarma.
Seis palancas para cerrar la brecha
La brecha se ataca por dos vías: reduciéndola o financiándola. Reducirla es siempre preferible, porque no cuesta intereses, pero toma meses y depende de negociaciones con clientes y proveedores. Financiarla es inmediato y tiene precio. Casi todas las empresas necesitan ambas cosas, en proporciones distintas según el momento.
Cómo se cierra una brecha de liquidez
| Palanca | Cómo funciona | Velocidad | Costo | Cuándo conviene |
|---|---|---|---|---|
| Cobrar antes | Descuento por pronto pago, anticipos, facturación al embarque y no a la entrega | Semanas | El descuento otorgado | Siempre: es la palanca más barata y nadie la explota del todo |
| Cobrar localmente en el extranjero | El cliente paga a una cuenta local en su país, sin transferencia internacional de por medio | Inmediata | Nulo o muy bajo | Cuando el cobro pierde días en tránsito bancario |
| Estirar el pago al proveedor | Negociar plazo o pagar contra embarque en vez de por adelantado | Meses | Posible sobreprecio | Con proveedores recurrentes y relación madura |
| Factoraje o descuento de facturas | Un tercero adelanta el importe de facturas ya emitidas | Días | Tasa de descuento más comisiones | Cuando el cliente es sólido y el plazo es largo |
| Línea de crédito revolvente | Disposición bancaria para cubrir baches operativos | Meses para abrirla, días para disponer | Tasa de referencia más sobretasa | Como colchón estructural, no como solución de emergencia |
| Crédito de capital de trabajo en la plataforma de tesorería | Financiamiento vinculado al flujo que ya opera la empresa, sin abrir una relación bancaria nueva | Días | Tasa acordada por disposición | Picos de temporada, anticipos a proveedores, contratos nuevos |
Los tiempos y costos son indicativos y varían según el perfil de la empresa, el sector y la contraparte.
La secuencia importa. Antes de contratar financiamiento conviene agotar lo que no cuesta intereses, porque cada día que se recorta del ciclo reduce de forma permanente la necesidad de capital de trabajo, mientras que un crédito la cubre solo mientras esté vigente. En la práctica, la mayoría de las empresas medianas descubre que puede recortar entre diez y veinte días de ciclo con medidas que no requieren autorización de nadie fuera de la empresa: facturar el día del embarque en lugar de esperar al cierre de mes, cobrar en la moneda y el país del cliente, y dejar de pagar anticipos a proveedores que ya se ganaron plazo.
Antes de financiar, medir
Ninguna de esas palancas sirve sin un pronóstico de flujo de efectivo a trece semanas, actualizado cada semana y comparado contra lo que realmente ocurrió. Es el instrumento que convierte una sorpresa del día 12 en una decisión tomada seis semanas antes, cuando todavía había opciones y el costo del dinero era menor. La mayoría de las empresas medianas tiene un presupuesto anual, pero no este pronóstico, y la diferencia entre ambos es exactamente la diferencia entre saber que habrá un bache y descubrirlo.
En EFEX construimos la plataforma pensando en las dos mitades del problema. Por un lado, la que acorta la brecha: cobranza local en la moneda del cliente sin días de tránsito, cuentas multidivisa a nombre de la empresa, pagos que se acreditan el mismo día y un rendimiento anual sobre los saldos en dólares que esperan su siguiente uso. Por el otro, la que la financia cuando hace falta: EFEX Loans, crédito de capital de trabajo ofrecido con socios financieros y vinculado al flujo que la empresa ya opera en la plataforma, para cubrir un pico de temporada o el anticipo de un contrato sin abrir una relación bancaria desde cero. Todo bajo regulación de la CNBV en México y licencias en Estados Unidos.
Ser rentable y quedarse sin efectivo no es una paradoja. Es lo que ocurre cuando el negocio crece más rápido que su ciclo de conversión. La buena noticia es que ese ciclo se puede medir, y lo que se mide se puede acortar, financiar o ambas cosas.
Eleva tu tesorería y accede a liquidez preferente con EFEX