
Qué infraestructura de tesorería necesita una empresa que comienza a exportar
"¿A qué cuenta te pago?" es la pregunta que delata a un exportador nuevo. Responderla con la cuenta del banco mexicano cuesta cerca de 600 dólares por cada cobro de 50 mil. Guía por etapas: qué infraestructura de tesorería necesitas antes del primer embarque y cuál agregar después.
El primer pedido de exportación se celebra en la planta y se organiza en logística: el agente aduanal, el Incoterm, la fracción arancelaria, el flete. La tesorería no aparece en la lista de pendientes hasta que el cliente de Texas, ya con el contrato firmado, hace la pregunta que delata a todo exportador nuevo: "¿a qué cuenta te pago?". La respuesta que la empresa dé a esa pregunta define cuánto le costará cobrar, cuántos días tardará el dinero y cuánta fricción sentirá un cliente al que le prometieron que comprarle a México sería fácil.
Exportar cambia la tesorería en cuatro frentes
Vender al exterior no agrega una tarea a la tesorería; le cambia la naturaleza. Primero, hay que cobrar en otra moneda y en otro país, donde el cliente espera pagar como paga a cualquier proveedor local. Segundo, la empresa pasa a vivir en dos monedas: cobra en dólares y gasta, sobre todo, en pesos. Tercero, aparece un riesgo que antes no existía: el tipo de cambio entre el día que se pacta el precio y el día que se cobra. Y cuarto, crece la exigencia documental: cada cobro debe poder vincularse con su factura y su pedimento, porque la exportación grava IVA a tasa cero y los saldos a favor que genera solo se recuperan con un expediente limpio.
EFEX — Business Class Global Treasury
El primer error cuesta 1% de cada cobro
La respuesta por default a la pregunta del cliente es dar la cuenta del banco mexicano. Funciona, pero cara: el pago viaja por SWIFT, pierde entre 10 y 50 dólares por cada banco corresponsal que toca, tarda de 1 a 5 días hábiles y, al llegar, suele convertirse a pesos el mismo día al tipo de cambio que el banco ofrezca. Para el cliente tampoco es gratis ni cómodo: una transferencia internacional le cuesta más y le pide más datos que pagarle a su proveedor de Ohio.
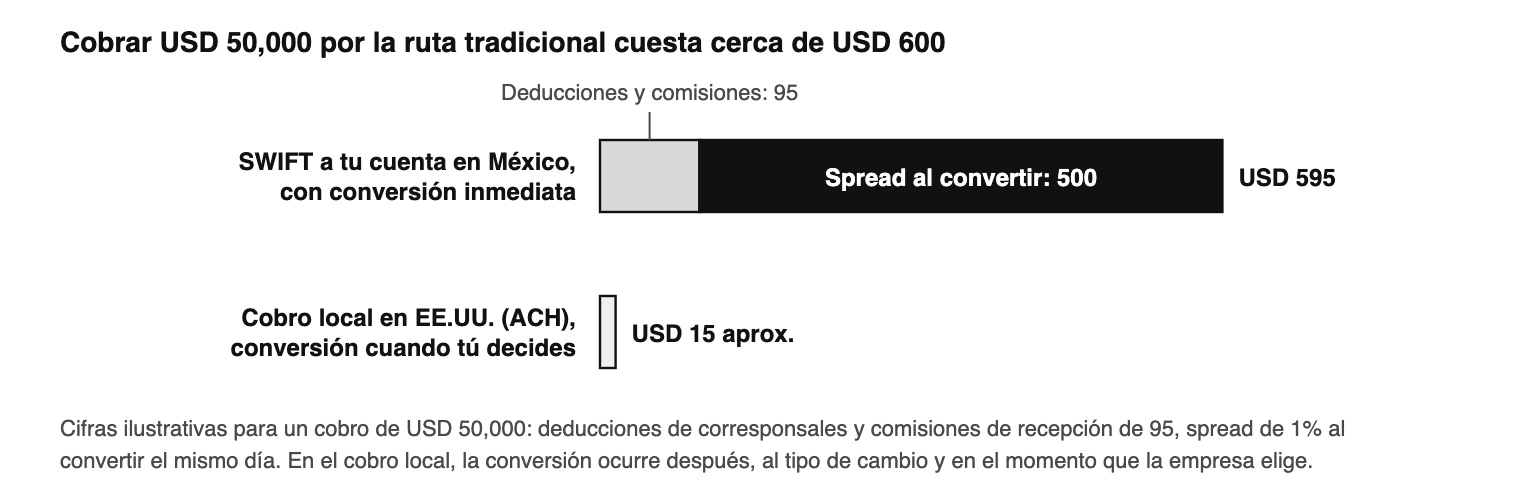
La alternativa es estructural, no negociada: una cuenta en dólares en Estados Unidos a nombre de la empresa mexicana. El cliente paga una transferencia doméstica (ACH), como a cualquier proveedor local; el dinero se acredita el mismo día sin deducciones, y la conversión a pesos deja de ser un evento forzado para volverse una decisión: cuánto convertir, cuándo y a qué tipo de cambio. Abrir esa cuenta con banca tradicional estadounidense puede exigir presencia física y meses de trámite; las plataformas de tesorería la abren a nombre de la entidad en días.
Hay un detalle más en esta etapa que pocas empresas resuelven a la primera: a qué tipo de cambio cotizar. La primera lista de precios en dólares suele calcularse con el tipo de cambio del día en que se armó el Excel, sin fecha de caducidad. La práctica sana es definir un tipo de cambio de presupuesto, ponerle vigencia a cada cotización (30 o 45 días es razonable) y revisar la lista cuando el mercado se mueva más allá de una banda definida. No es sofisticación; es evitar vender seis meses con un precio calculado en otro mundo.
Si el comprador está en China
Cobrarle a China tiene sus propias reglas. La mayoría de los compradores paga en dólares mediante transferencia internacional, y su banco revisa la operación antes de autorizar la salida de divisas: el contrato, la factura y el monto deben coincidir con exactitud, porque una diferencia menor detiene el pago días. Conviene pactar por escrito quién absorbe las comisiones, pedir anticipo (el esquema de 30 por ciento a la orden y saldo contra copia del documento de embarque funciona en ambas direcciones del Pacífico) y emitir documentos impecables desde la primera operación. Y si la empresa también compra insumos en China, los dólares cobrados pueden pagar esas facturas directamente, sin pasar por pesos.
La pila mínima, por etapa
Qué necesitas y cuándo
| Etapa | Infraestructura mínima | Para qué | Señal de que te falta |
|---|---|---|---|
| Antes del primer embarque | Cuenta en dólares a nombre de la entidad (idealmente local en EE.UU.), alta de la empresa como proveedor del cliente, CFDI de exportación configurado con complemento de comercio exterior | Responder "¿a qué cuenta te pago?" sin improvisar y cobrar sin fricción desde la factura uno | El primer cobro llega incompleto o tarda una semana en aparecer |
| Primeros cobros | Saldos en dólares sin conversión forzada, tipo de cambio visible contra el interbancario antes de convertir, expediente que vincula factura, pedimento y cobro | Convertir por decisión y no por default, y dejar listo el soporte del IVA a tasa cero | Los dólares se convierten el día que llegan, al tipo de cambio que haya, y nadie registra contra qué factura entró cada cobro |
| Flujo recurrente | Pronóstico de flujo a 13 semanas en dos monedas, cobertura con forwards sobre pedidos confirmados, roles y doble autorización en pagos, rendimiento sobre los saldos en dólares | Proteger el margen de la temporada y delegar la operación sin perder control | Una apreciación del peso se come la utilidad de un trimestre y la explicación es "nadie lo vio venir" |
La pila crece con el volumen: nadie necesita coberturas antes de su primera factura, y nadie debería llegar a doce embarques al año sin ellas.
Dos capacidades que no parecen de tesorería, y lo son
La primera es la documental. Exportar a tasa cero de IVA genera saldos a favor que se recuperan solicitando la devolución al SAT, y esa devolución vive o muere por la calidad del expediente: factura, complemento de comercio exterior, pedimento y evidencia del cobro, amarrados entre sí. Una tesorería que registra cada cobro contra su factura desde el día uno convierte un trámite temido en un flujo de efectivo recurrente. La segunda es la de control: los clientes grandes auditan a sus proveedores, y un exportador que puede mostrar quién creó, autorizó y ejecutó cada operación pasa esas auditorías sin despeinarse.
Nada de esto exige construir un departamento. Con una plataforma como EFEX, la empresa que empieza a exportar abre cuentas en Estados Unidos y México a nombre de su entidad en cuestión de días, cobra de sus clientes por ACH como proveedor local, mantiene los dólares generando rendimiento hasta que decide convertirlos con tipo de cambio visible, paga insumos en más de 140 países desde el mismo saldo, fija el tipo de cambio de pedidos confirmados hasta 180 días mediante contrapartes reguladas y conserva la trazabilidad de cada operación para el SAT, el auditor o el cliente que la pida. Todo bajo regulación de la CNBV en México y licencias en Estados Unidos.
El primer pedido de exportación se gana en la planta. Los que siguen dependen, más de lo que parece, de que cobrar sea tan fácil como vender. La infraestructura de tesorería no es el trámite que viene después del contrato: es la razón por la que el cliente repite.
EFEX — Business Class Global Treasury