
El costo invisible del spread cambiario dentro de una BOM importada
Tu BOM se audita al tercer decimal, pero su componente más caro no tiene número de parte: el spread cambiario. En un Tier-2 ilustrativo vale 8 centavos por pieza, 16% del margen, más que un año de negociación con proveedores. Tres capas, un número por pieza y cuatro decisiones para eliminarlo.
En una planta Tier-2 o en una IMMEX, la BOM se audita con lupa. Compras conoce el precio de cada conector, cada resina y cada lámina al tercer decimal; ingeniería pelea gramos de material; el costeo estándar asigna cada centavo a un número de parte. Y sin embargo, hay un componente que viaja dentro de esa misma BOM, se paga en cada orden y no aparece en ninguna línea: el costo de convertir el dinero con el que se paga. No tiene número de parte, no tiene proveedor asignado y nadie lo negocia, porque nadie lo ve.
Por qué el costeo lo esconde
El costeo estándar trabaja con un tipo de cambio presupuestado. Cuando tesorería paga la factura real, el banco aplica el tipo de cambio del día, que incluye un diferencial sobre el precio interbancario: el spread. Esa diferencia no se registra como comisión ni como costo cambiario; se disuelve en dos lugares donde nadie la busca. Una parte queda dentro del costo de materiales, indistinguible del precio del componente. La otra cae en una bolsa contable de "variaciones cambiarias" que se revisa a nivel compañía, nunca a nivel número de parte. El resultado es una asimetría curiosa: Compras negocia centavos por pieza con cada proveedor, mientras el spread se lleva puntos porcentuales del mismo gasto sin que nadie lo administre.
¿Necesitas un aliado en pagos internacionales y divisas?
Las tres capas del costo cambiario en una BOM
Dónde se esconde y cómo hacerlo visible
| Capa | Qué es | Dónde vive | Magnitud típica | Cómo hacerla visible |
|---|---|---|---|---|
| Spread bancario | Diferencial entre el tipo de cambio aplicado y el interbancario, en cada conversión de pesos a dólares o de regreso | En el tipo de cambio del día; nunca como comisión | 0.5 a 1.5% por conversión en banca tradicional | Comparar cada operación contra el interbancario del momento y sumar el año |
| Colchón del proveedor asiático | Margen que el fabricante con costos en yuanes agrega al cotizar en dólares para cubrirse del USD y CNY | Dentro del precio unitario del componente | 2 a 4% del precio de esas líneas | Pedir cotización dual en dólares y en yuanes, y comparar |
| Variación contra el estándar | Diferencia entre el tipo de cambio presupuestado del costeo y el realmente pagado | Bolsa contable de variaciones, a nivel compañía | Depende del mercado en el año | Asignar la variación por número de parte o revisar el estándar cada trimestre |
Las tres capas se suman sobre el mismo gasto importado. Los rangos son indicativos del mercado; cada empresa los verifica con sus propias operaciones.
El número por pieza
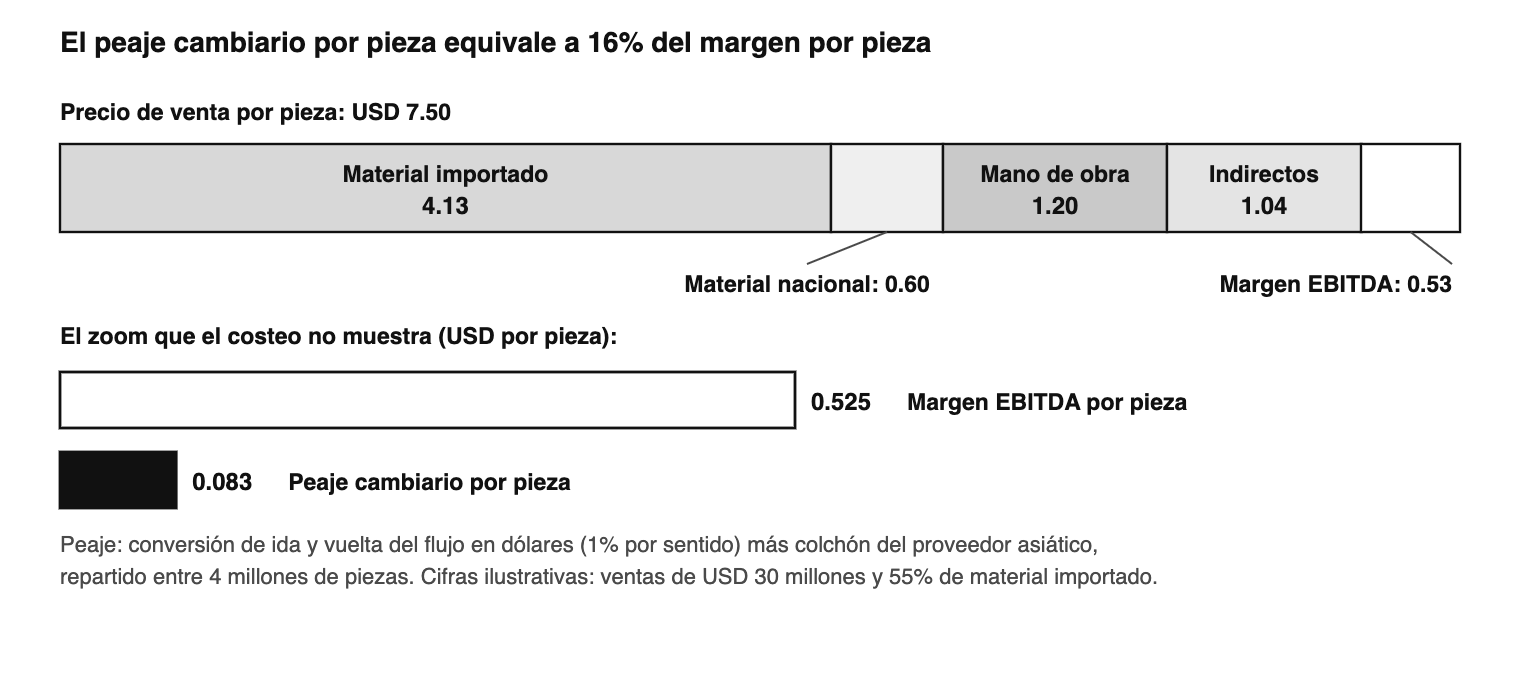
Pongámoslo en las unidades en las que piensa una planta. Una empresa ilustrativa de autopartes en Coahuila vende módulos al OEM por 30 millones de dólares al año, cobrados en dólares. Su BOM tiene 55 por ciento de material importado: 16.5 millones de dólares anuales en conectores de Taiwán, resina de Texas y PCBs chinos cotizados en dólares. Produce 4 millones de piezas, con un margen EBITDA de 7 por ciento: 52.5 centavos de dólar por pieza.
Ahora la parte que no aparece en el costeo. Si la empresa convierte a pesos los dólares que cobra del OEM y luego recompra dólares para pagar la BOM, cada dólar del material importado paga el spread dos veces: a la ida y a la vuelta. Con un diferencial de 1 por ciento por sentido, el peaje anual sobre ese flujo ronda los 330 mil dólares. Repartido entre la producción, son 8.3 centavos por pieza: el equivalente a 16 por ciento del margen de cada unidad, pagado en silencio, todas las semanas.
La comparación que incomoda a cualquier comité
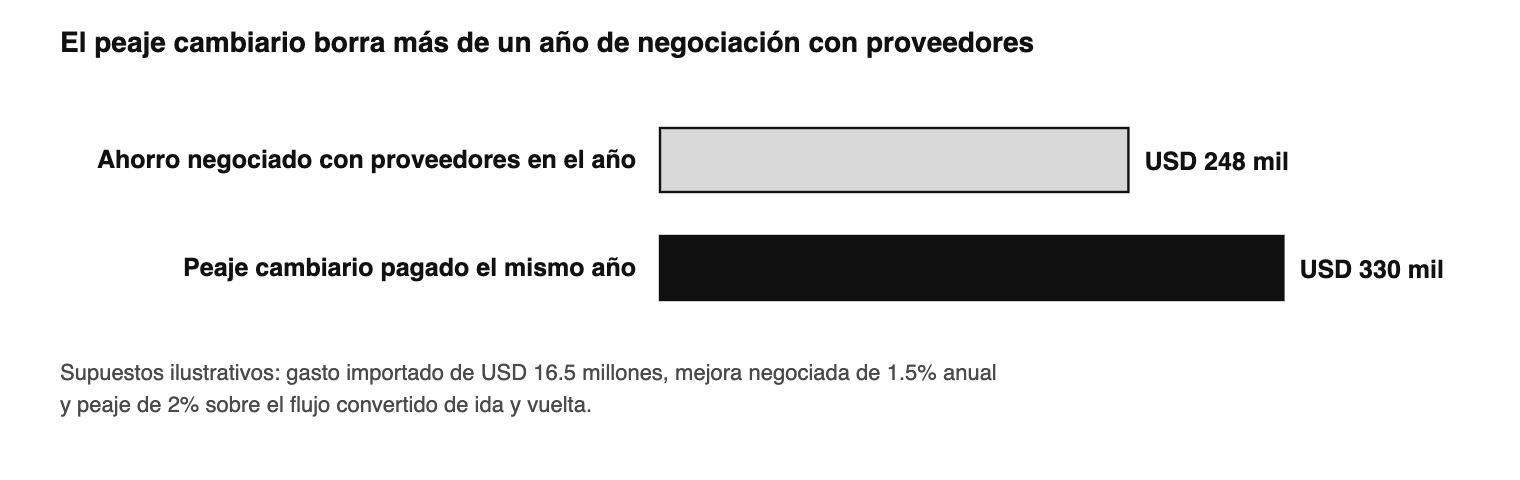
El equipo de compras de esa misma planta cierra el año con un logro real: mejoras negociadas con proveedores por 1.5 por ciento del gasto, unos 248 mil dólares, producto de meses de RFQs, ingeniería de valor y juntas con Asia a las seis de la mañana. El peaje cambiario del mismo año fue mayor. Toda la negociación anual, y algo más, se fue por una llave que nadie estaba mirando.
Cuatro decisiones para sacarlo de la sombra
Medirlo como se mide un scrap. Tomar las conversiones de los últimos doce meses, comparar cada una contra el tipo de cambio interbancario del momento y sumar. Esa cifra, expresada en centavos por pieza, convierte un concepto abstracto de tesorería en un indicador que cualquier gerente de planta entiende y persigue.
Dejar de pagar el peaje de ida y vuelta. Una empresa que cobra en dólares del OEM y paga en dólares su BOM no necesita convertir ese flujo dos veces. Mantener los dólares en una cuenta a nombre de la entidad y convertir a pesos solo el valor agregado nacional (nómina, energía, gastos locales) elimina de raíz la capa más grande del costo. Es la cobertura natural que la estructura IMMEX permite y que la operación por default con el banco desaprovecha.
Atacar el colchón asiático. Las líneas de la BOM que vienen de China cotizadas en dólares cargan el seguro cambiario del proveedor. Pedir cotización dual y pagar en yuanes cuando el número favorezca traslada ese colchón de su bolsillo al costo de la pieza.
Ponerle dueño y meta. El costo cambiario efectivo, medido contra el interbancario, entra al tablero mensual junto al scrap y al ppm. Lo que tiene dueño y meta, baja.
Las cuatro decisiones dependen de la infraestructura de tesorería más que de sofisticación financiera. Con una plataforma como EFEX, la empresa abre cuentas en Estados Unidos y México a nombre de su entidad en días, cobra del OEM en dólares y paga su BOM desde el mismo saldo sin conversión intermedia, convierte a pesos solo el neto con un tipo de cambio visible contra el interbancario antes de ejecutar, paga a Asia en yuanes o dólares, y concilia todo en una sola vista con el registro de cada operación, bajo regulación de la CNBV en México y licencias en Estados Unidos. El peaje deja de ser invisible en el momento en que deja de pagarse.
La BOM ya se audita al tercer decimal. Falta auditar la moneda con la que se paga. En una planta de margen angosto, esos centavos por pieza son la diferencia entre un año bueno y un año que "no se explica".
Solución multimoneda • Tesorería Global • Divisas