
Las preguntas que un CFO debe hacer antes de mover su operación internacional
Mover cuentas, pagos y cobranza es mover el flujo vital de tu empresa, y el riesgo no es la falta de opciones sino la falta de preguntas. Doce preguntas incómodas (empezando por "¿a nombre de quién está la cuenta?"), la respuesta que buscas, la señal de alerta y el plan para migrar sin sustos.
La decisión de mover la operación internacional (las cuentas, los pagos, la cobranza, la conversión de divisas) casi nunca nace de un plan; nace de un detonador. Un contrato nuevo que exige cobrar en Estados Unidos, una fricción más con el banco de siempre, un CFO recién llegado que pregunta por qué las cosas se hacen así, o un pico de volatilidad que exhibe lo que la operación por default estaba costando. En ese momento aparecen las alternativas: otro banco, una fintech, una plataforma de tesorería. Y el riesgo real no es elegir mal por falta de opciones, sino por falta de preguntas. Quien mueve el flujo vital de su empresa sin un interrogatorio serio está delegando la decisión al mejor vendedor.
La pregunta que separa proveedores
Antes que el precio, antes que la plataforma, antes que el demo: ¿a nombre de quién estará la cuenta? Hay dos estructuras posibles y la diferencia importa exactamente el día que algo sale mal. Si la cuenta está a nombre de tu entidad en una institución regulada, tu empresa es el titular legal y sus fondos son identificables. Si tu saldo vive en una cuenta ómnibus a nombre del proveedor, lo que tienes es un registro interno en su sistema: eres su acreedor, y ante una quiebra haces fila con los demás. Ambas estructuras existen en el mercado; lo inaceptable es no saber en cuál estás, o que la respuesta no conste por escrito.
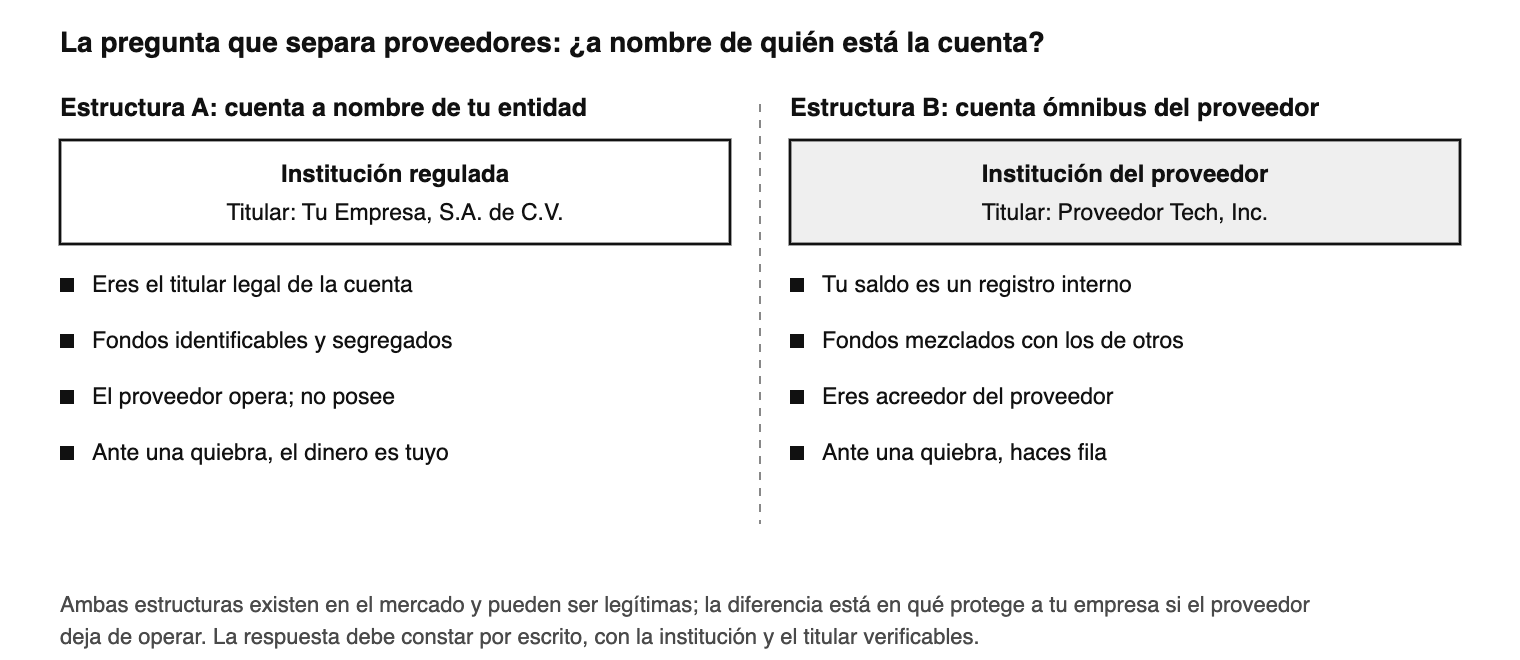
De esa pregunta se desprenden las otras dos del mismo bloque: quién regula al proveedor, en qué países y bajo qué figura (una autoridad nombrable y verificable en registros públicos, no "operamos con socios regulados" sin detalle), y qué pasa con los fondos si el proveedor deja de operar mañana. Un proveedor serio contesta las tres sin incomodarse; la incomodidad es información.
Ejecuta tu tesorería con un nivel Business Class
El precio real se compara en vivo
El segundo bloque es de dinero, y tiene una regla de oro: el costo cambiario no se evalúa en una presentación, se evalúa en vivo. La prueba toma diez minutos: con una operación real en mente, pedir la cotización al proveedor y compararla en ese instante contra el tipo de cambio interbancario y contra el banco actual. "Tipo de cambio preferencial" no significa nada sin esa referencia; un diferencial visible del 0.3 por ciento puede ser mejor negocio que uno "preferencial" que nadie puede medir. Lo mismo aplica al resto del tarifario: costo por pago, por recepción, por conversión, mensualidades y mínimos, todo por escrito. Las comisiones que aparecen después de firmar no son un malentendido; son un modelo de negocio.
Cobertura para hoy y para el plan
El tercer bloque mira dos años adelante. No basta que el proveedor cubra los corredores de hoy; debe cubrir los del plan: si la expansión apunta a pagar proveedores en China, la pregunta es si puede pagar en yuanes hoy, no "próximamente". Lo mismo con la cobranza local donde están los clientes, las coberturas cambiarias sobre pedidos confirmados, el rendimiento sobre saldos que esperan su uso, y los controles que la operación exigirá al crecer: roles por usuario, doble autorización por monto y un registro de quién creó, autorizó y ejecutó cada operación, exportable para el ERP y el auditor.
El interrogatorio completo
Doce preguntas, la respuesta que buscas y la señal de alerta
| Pregunta | La respuesta que buscas | Señal de alerta |
|---|---|---|
| ¿Quién te regula y en qué países? | Autoridades nombrables, verificables en registros públicos | "Operamos bajo socios regulados", sin detalle |
| ¿A nombre de quién estará la cuenta? | De tu entidad, en institución regulada, por escrito | Saldo en cuenta ómnibus sin explicar la segregación |
| ¿Qué pasa con mis fondos si dejas de operar? | Fondos identificables y proceso claro de devolución | "Eso no va a pasar" |
| ¿Cómo comparo tu tipo de cambio? | Precio visible al momento, contrastable con el interbancario antes de ejecutar | "Preferencial" sin referencia medible |
| ¿Cuánto cuesta todo, por escrito? | Tarifario completo: pago, recepción, conversión, mensualidades | Comisiones "desde" y cargos que aparecen después |
| ¿Cubres mis corredores de hoy y del plan? | Lista concreta de países y monedas, incluido CNY si aplica | "Próximamente" para lo que necesitas ya |
| ¿Puedo cobrar localmente donde están mis clientes? | Cuentas locales para recibir ACH o SPEI a tu nombre | Solo recepción internacional vía SWIFT |
| ¿Qué controles internos soporta la plataforma? | Roles, doble autorización por monto, registro completo por operación | Un usuario con todos los poderes |
| ¿Cómo se integra con mi ERP y conciliación? | Exportables limpios o API, referencias claras por movimiento | Capturas de pantalla y PDFs sueltos |
| ¿Ofreces cobertura y rendimiento sobre saldos? | Forwards mediante contrapartes reguladas; rendimiento con origen explicable | Rendimientos llamativos sin explicar de dónde salen |
| ¿Cuánto tarda el alta y qué necesitas de mí? | Días, con lista de documentos definida desde el inicio | Meses, o "depende" sin responsable |
| ¿Con quién hablo cuando un pago se atore? | Personas con nombre, canal y horario comprometido | Solo chatbot y sistema de tickets |
El orden importa: las tres primeras preguntas descalifican; las nueve restantes comparan.
Migrar sin sustos
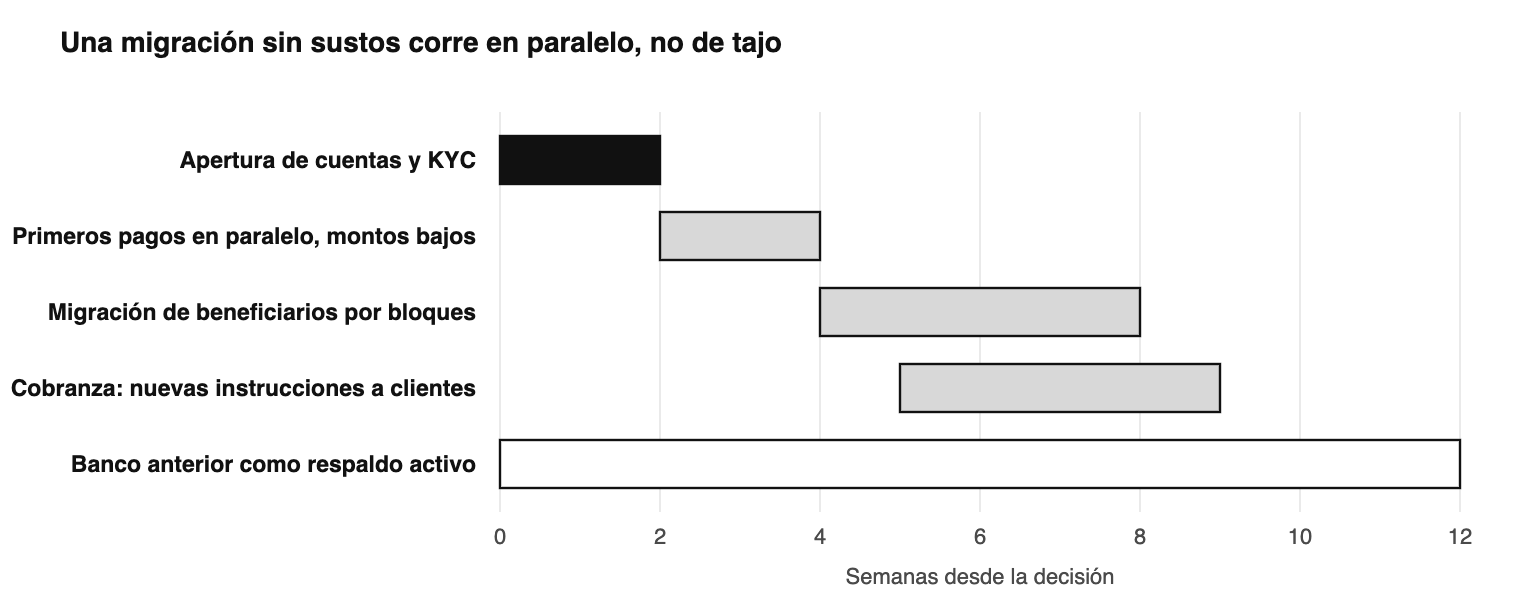
Elegido el proveedor, la última pregunta es para adentro: ¿cómo migramos sin poner en riesgo una sola nómina? La respuesta tiene una sola regla: en paralelo, nunca de tajo. Las primeras semanas se abren las cuentas y se prueban pagos de montos bajos mientras todo lo crítico sigue en el banco; después se migran los beneficiarios por bloques, empezando por los proveedores de menor riesgo; la cobranza cambia de instrucciones cliente por cliente, con aviso formal; y el banco anterior permanece como respaldo activo durante todo el primer trimestre. Un proveedor que empuja a cortar de tajo está optimizando su métrica, no tu continuidad.
Una nota de transparencia: publicamos esta lista sabiendo que nos van a examinar con ella, y esa es la idea. En EFEX las respuestas son públicas: regulación de la CNBV en México y licencias en Estados Unidos, cuentas a nombre de tu entidad abiertas en días, tipo de cambio visible y comparable antes de ejecutar cada operación, pagos a más de 140 países incluido el pago en yuanes, cobranza local en ambos lados del corredor, coberturas hasta 180 días mediante contrapartes reguladas, rendimiento sobre saldos en dólares con origen explicable, roles y doble autorización, y personas con nombre cuando algo se atora. Las doce preguntas están hechas para incomodar a quien no pueda contestarlas.
Mover la operación internacional es una de esas decisiones que se toman pocas veces y se cargan muchos años. El interrogatorio previo no es desconfianza; es el trabajo. Y la calidad de un proveedor se mide, antes que en su demo, en cuánto disfruta contestando.
EFEX — Business Class Global Treasury