
Incertidumbre sobre la exposición cambiaria: cómo elegir un tipo de cambio
"No cubrimos porque no sabemos cuánto vamos a necesitar": la incertidumbre usada como razón para asumir el 100% del riesgo. La salida es cubrir por capas de certeza con una escalera de forwards. Y un dato de hoy: la estructura de tasas le paga al exportador por fijar su tipo de cambio.
Cuando se le pregunta a una empresa mediana con flujos en dólares por qué no cubre su exposición cambiaria, la respuesta más frecuente no es el costo ni la desconfianza en los instrumentos. Es esta: "no sabemos con exactitud cuánto vamos a cobrar ni cuánto vamos a pagar". Y de esa respuesta, que suena prudente, se deriva la decisión menos prudente posible: como no conocemos la exposición con precisión, la dejamos completa al azar del mercado. La incertidumbre sobre los flujos se usa como argumento para asumir el 100 por ciento del riesgo, cuando debería ser el argumento para empezar a medirlos.
El círculo vicioso de la exposición desconocida
El patrón se repite en manufactureras, importadoras y agroexportadoras por igual. Tesorería no tiene un pronóstico de flujos por divisa, así que no puede decir cuántos dólares netos entrarán o saldrán en marzo. Sin ese número, cualquier cobertura parece una apuesta, y no se toma ninguna. El resultado cambiario del año queda entonces a merced del mercado: bueno cuando el tipo de cambio ayuda, doloroso cuando no, como la mañana del 14 de septiembre en que el peso perdió 1 por ciento antes de la hora de la comida. Y la conclusión que la organización extrae de esa montaña rusa es la equivocada: "el tipo de cambio es impredecible, no hay nada que hacer". El círculo se cierra y se refuerza. La salida no está en predecir mejor el tipo de cambio, que nadie puede, sino en conocer mejor la propia exposición, que casi todos pueden.
Conoce Forward Rate Lock de EFEX
Certeza por capas: el mapa de la exposición cambiaria
El error de concepto es exigirle al pronóstico una precisión que no necesita. Nadie conoce sus flujos futuros con exactitud, y no hace falta: la exposición se administra por capas de certeza, y cada capa admite un tratamiento distinto. Lo comprometido se cubre casi por completo; lo probable, en parte; lo incierto no se cubre, se vigila.
Las tres capas de la exposición y su tratamiento
| Capa | Qué incluye | Horizonte típico | Ratio de cobertura orientativo |
|---|---|---|---|
| Comprometida | Pedidos firmados, facturas emitidas o recibidas, anticipos pactados, deuda con calendario en otra moneda | 0 a 6 meses | 70 a 100%: la certeza es alta y el riesgo de sobrecubrir, bajo |
| Altamente probable | Ventas recurrentes de clientes establecidos, compras estacionales que se repiten cada año, presupuesto de temporada | 3 a 9 meses | 30 a 60%: se cubre el piso conservador de la proyección, nunca el techo optimista |
| Proyectada o incierta | Pipeline comercial, contratos en negociación, planes de expansión | 6 meses en adelante | 0%: se monitorea cada mes y sube de capa cuando se confirma |
Los ratios son orientativos y se fijan en la política de tesorería de cada empresa. La regla que no cambia: cubrir sobre el piso de lo probable, no sobre el deseo.
Construir este mapa es menos trabajo del que parece: las facturas emitidas y recibidas ya están en el sistema, los pedidos firmados están en ventas y compras, y la historia de los últimos dos años dibuja la estacionalidad de lo recurrente. Una tarde de trabajo produce la primera versión; una hora semanal la mantiene viva. Ese documento, no la opinión de nadie sobre el dólar, es la base de toda cobertura seria.
El forward, explicado sin misterio
Un forward es un acuerdo simple: se fija hoy el tipo de cambio de una operación que ocurrirá en una fecha futura. No se paga prima por adelantado, como en una opción; a cambio, el compromiso es en firme para ambas partes. Su precio tampoco es una apuesta de nadie sobre el futuro: se calcula con el diferencial de tasas de interés entre los dos países. Con la tasa de Banxico en 6.50 por ciento y la de la Reserva Federal entre 3.50 y 3.75, el dólar a plazo cotiza por encima del contado: con el spot cerca de 16.95, un forward a seis meses ronda 17.15 en condiciones de septiembre de 2026 (cifras indicativas que se mueven a diario). Ese detalle tiene una consecuencia que muchos exportadores desconocen: hoy la estructura de tasas le paga al que vende dólares a futuro. Fijar certeza no cuesta; abona. Para el importador, el mismo diferencial es un costo conocido y acotado, casi siempre menor que el movimiento que puede sufrir el mercado en el mismo plazo.
La escalera: cómo se ve la cobertura en la práctica
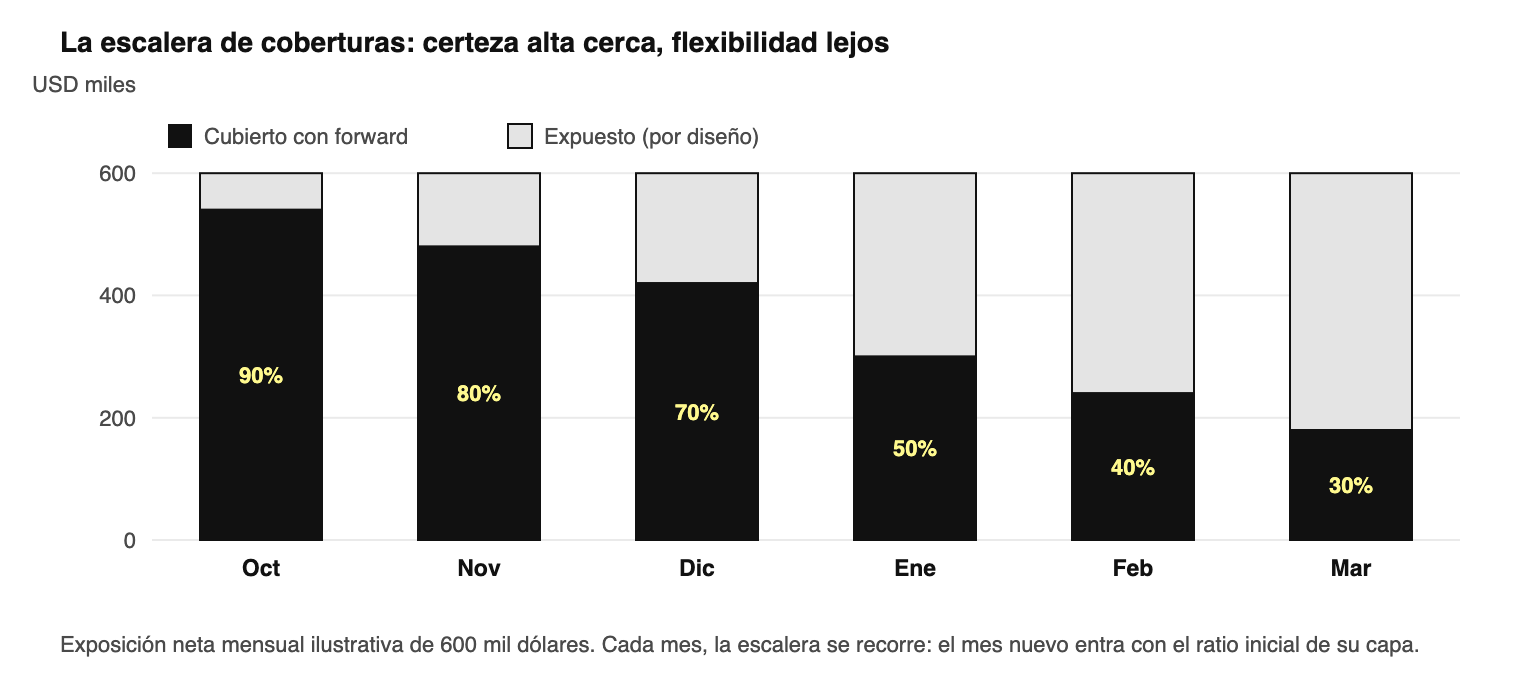
Con el mapa de capas, la ejecución adopta una forma conocida en tesorería como escalera rodante. Los meses cercanos, donde domina la exposición comprometida, se cubren con ratios altos; los lejanos, donde pesa lo probable, con ratios menores. Cada mes que pasa, la escalera se recorre: el mes que termina sale, el mes nuevo entra con el ratio inicial de su capa, y las coberturas existentes suben de escalón conforme su exposición se confirma. Nadie intenta adivinar el mejor momento del mercado; la disciplina sustituye al timing.
Lo que la cobertura compra: un rango donde se puede planear
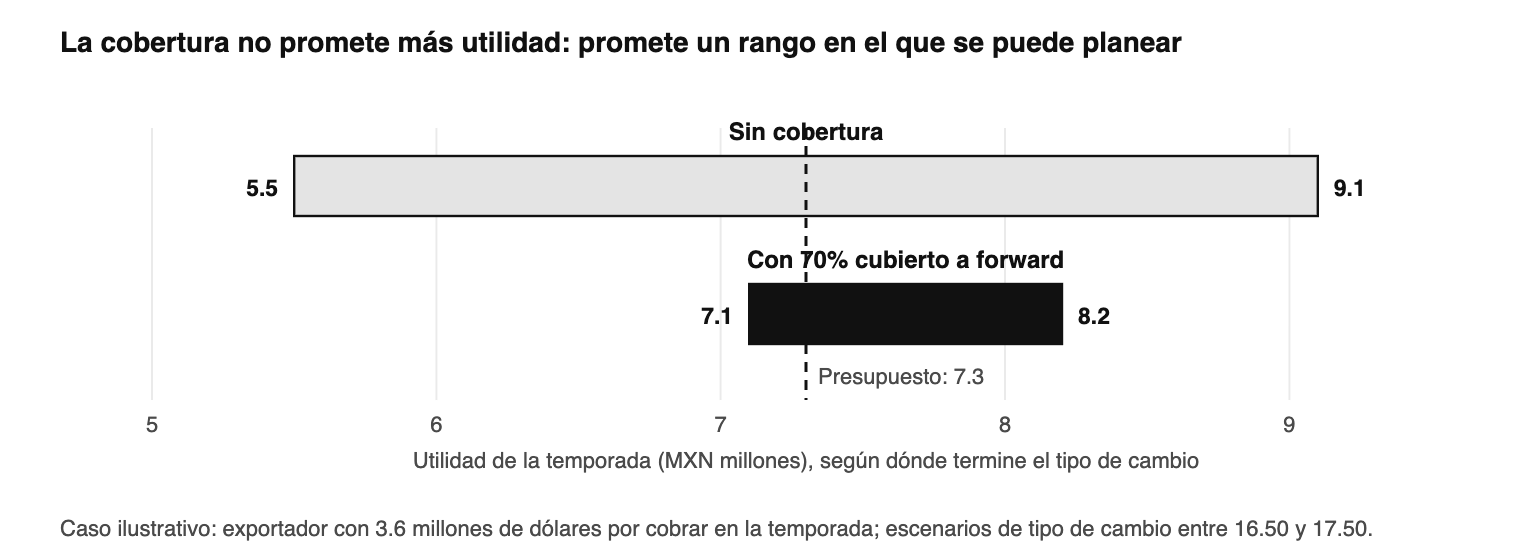
Conviene ser precisos sobre lo que un programa de forwards promete, porque no promete ganarle al mercado. Un exportador con 3.6 millones de dólares por cobrar en la temporada puede terminar el año con una utilidad de entre 5.5 y 9.1 millones de pesos según dónde quede el tipo de cambio: un rango de 3.6 millones que vuelve imposible presupuestar, invertir o comprometer nada con el consejo. Con 70 por ciento de esa exposición fijada a forward, el rango se estrecha a entre 7.1 y 8.2 millones, alrededor del presupuesto. La utilidad esperada es prácticamente la misma; lo que cambia es que ahora es planeable. La cobertura no compra pesos: compra la capacidad de prometer un número y cumplirlo.
Dos reglas protegen al programa de sus enemigos internos. Primera: la cobertura se evalúa contra el presupuesto, nunca contra el tipo de cambio del día del vencimiento; el "hubiéramos ganado más sin cubrir" es matemática de retrovisor y mata más programas de cobertura que cualquier pérdida. Segunda: antes de cubrir se netea; si la empresa cobra y paga en dólares, la exposición real es la diferencia, y cubrir los flujos brutos por separado es pagar dos veces por un riesgo que en parte se cancela solo.
Durante años, este instrumento estuvo reservado de facto para las empresas grandes: montos mínimos altos, trámite bancario largo y una mesa de cambios que no devuelve llamadas de empresas medianas. Esa barrera es exactamente la que quisimos quitar con Forward Rate Lock de EFEX: la posibilidad de cerrar hoy una referencia de tipo de cambio y transferir hasta 365 días en el futuro, habilitada mediante terceros regulados, con montos accesibles para una empresa mediana y desde la misma plataforma donde ya viven los saldos, los pagos y el historial de flujos que alimenta el mapa de exposición. Todo bajo regulación de la CNBV en México y licencias en Estados Unidos. La cobertura deja de ser un trámite de corporativo y se vuelve un botón junto al pronóstico.
La incertidumbre sobre los flujos futuros es real y no va a desaparecer. Pero es una razón para cubrir por capas, no para no cubrir. La empresa que espera conocer su exposición con exactitud antes de tomar su primer forward está esperando un día que no existe, y mientras espera, su margen cotiza en el mercado cambiario sin que nadie lo haya decidido.
¿Necesitas una solución de fijación temporal de tipo de cambio?