
Relaciones bancarias fragmentadas: cuando la tesorería vive en cinco portales
Cinco bancos, cinco portales, cinco formatos y una hoja de cálculo que cuenta la historia los viernes. La fragmentación cuesta 95 minutos al día y, peor, dinero ocioso en un banco mientras se paga deuda cara en otro. Consolidar no es cerrar bancos: es dejar de operar desde sus portales.
Pocas empresas medianas decidieron tener cinco bancos. Les fue pasando. El banco de siempre, porque ahí está la línea de crédito. Un segundo banco, porque hace años ofreció mejor tipo de cambio o porque el cliente ancla solo paga a ciertas instituciones. Un tercero para la nómina, porque la dispersión salía más barata. Una cuenta en Estados Unidos, abierta con esfuerzo a través de una filial, para cobrarle a los clientes de Texas. Y el broker cambiario, que técnicamente no es banco pero ocupa el mismo lugar en la rutina. Cada relación bancaria fue una buena decisión aislada. El conjunto es una tesorería fragmentada: cinco portales, cinco tokens, cinco formatos de estado de cuenta, cinco tarifarios, cinco esquemas de autorización y cinco niveles de servicio. Y una hoja de cálculo que intenta, cada viernes, contar la historia completa.
Cómo se llega a cinco bancos sin haberlo decidido
Vale la pena entender las causas, porque casi todas son legítimas. La primera es la reciprocidad: en México, el banco que otorga crédito espera "ver" operación a cambio, saldos, nómina, cobranza, y la empresa reparte su actividad para mantener contentas a dos o tres líneas. La segunda es el cliente: hay compradores que pagan solo a determinados bancos, o cuya conciliación exige una cuenta específica. La tercera es geográfica: abrir una cuenta en Estados Unidos con banca tradicional exige presencia física y meses, así que se acepta la que se consiguió, esté donde esté. La cuarta es histórica: la adquisición de una planta o la herencia de una filial trae sus propios bancos, y nadie los cierra porque "por si acaso". Ninguna de esas razones es tonta. El problema es que nadie mira el costo de la suma.
Ejecuta tu tesorería con un nivel 'Business Class'
La mañana de la tesorera
El costo más visible es el tiempo, y se cuenta en una rutina diaria que cualquier tesorero de empresa mediana reconoce. Entrar a cuatro portales con cuatro tokens, dos de ellos físicos, uno de los cuales vive en el escritorio del director. Descargar cuatro estados de cuenta en cuatro formatos (un PDF, un Excel con columnas propias, un archivo de texto y, con suerte, un CSV) y homologarlos a mano. Vaciarlos en la hoja maestra, que es el único lugar donde existe la posición consolidada de la empresa. Perseguir la firma de un pago en el banco donde el apoderado está registrado, porque en los otros dos no lo está. Y llamar a los ejecutivos de cuenta, cada uno con su tiempo de respuesta, para aclarar un cargo que solo ese banco puede explicar.
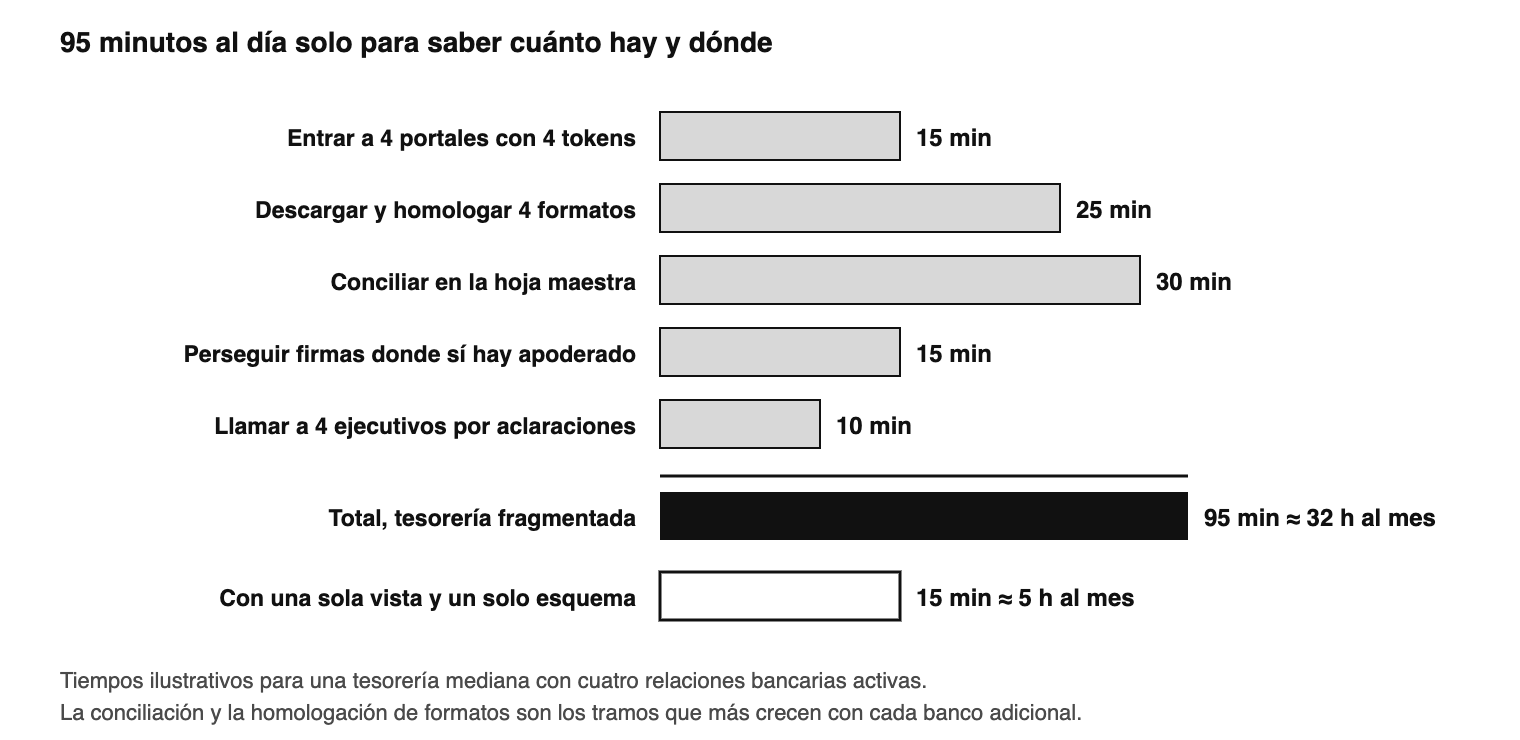
Noventa y cinco minutos al día son 32 horas al mes: un puesto de tiempo parcial dedicado exclusivamente a responder "cuánto hay y dónde". Y ese tiempo no produce nada; solo recupera la visibilidad que la fragmentación destruye cada noche.
Lo que la fragmentación cuesta, dimensión por dimensión
Cada banco trae su propia versión de todo
| Dimensión | Cómo se ve la fragmentación | Lo que cuesta | Qué lo resuelve |
|---|---|---|---|
| Portales y tokens | Cuatro accesos, credenciales compartidas "para no atorar", tokens físicos que viajan de escritorio en escritorio | Horas diarias y un control interno que depende del banco más débil | Un solo acceso con roles por persona y registro de cada acción |
| Formatos de estado de cuenta | PDF, Excel, texto y CSV con columnas y claves distintas | Homologación manual y errores de captura que aparecen en la conciliación | Un solo formato exportable, con referencia por movimiento |
| Comisiones | Cargos por transferencia en uno, mensualidad en otro, deducción en recepción en el tercero | Un costo total que nadie suma y que ningún banco negocia con el volumen consolidado | Un solo tarifario, negociado sobre el volumen completo |
| Esquemas de autorización | Matrices distintas, apoderados registrados en unos bancos y no en otros | Pagos atorados por firmas y excepciones que erosionan la política | Una sola matriz por monto, aplicada a todos los flujos |
| Niveles de servicio | Cuatro ejecutivos, cuatro tiempos de respuesta, cuatro criterios para la misma aclaración | Días de espera en los pagos que se atoran | Un solo punto de contacto para toda la operación |
| Tipo de cambio | Cada banco cotiza por su lado; el volumen dividido pierde poder de negociación | Diferenciales más amplios que los que el volumen total merecería | Precio visible contra el interbancario para todo el flujo |
| Cuentas en el extranjero | La cuenta en Estados Unidos que se consiguió, no la que conviene | Saldos en dólares sin rendimiento y cobranza con deducciones | Cuentas a nombre de la entidad en ambos países, con cobranza local |
La columna de la derecha no describe un banco más: describe una capa de operación que se pone encima de los bancos que la empresa decida conservar.
Dos consecuencias de esa tabla merecen subrayado. La primera: en una tesorería fragmentada, el control interno lo define el banco más débil, porque la política de doble autorización que la empresa escribió vale lo que valga en el portal donde solo hay un apoderado y un token compartido. La segunda: el poder de negociación se diluye con el volumen. Cada banco ve una fracción del flujo cambiario y del transaccional, cotiza en consecuencia, y ninguno tiene motivo para ofrecer la tarifa que el volumen completo merecería. La empresa paga cinco veces como pequeña lo que podría pagar una vez como mediana.
El costo que más duele: dinero ocioso en un banco, deuda en otro
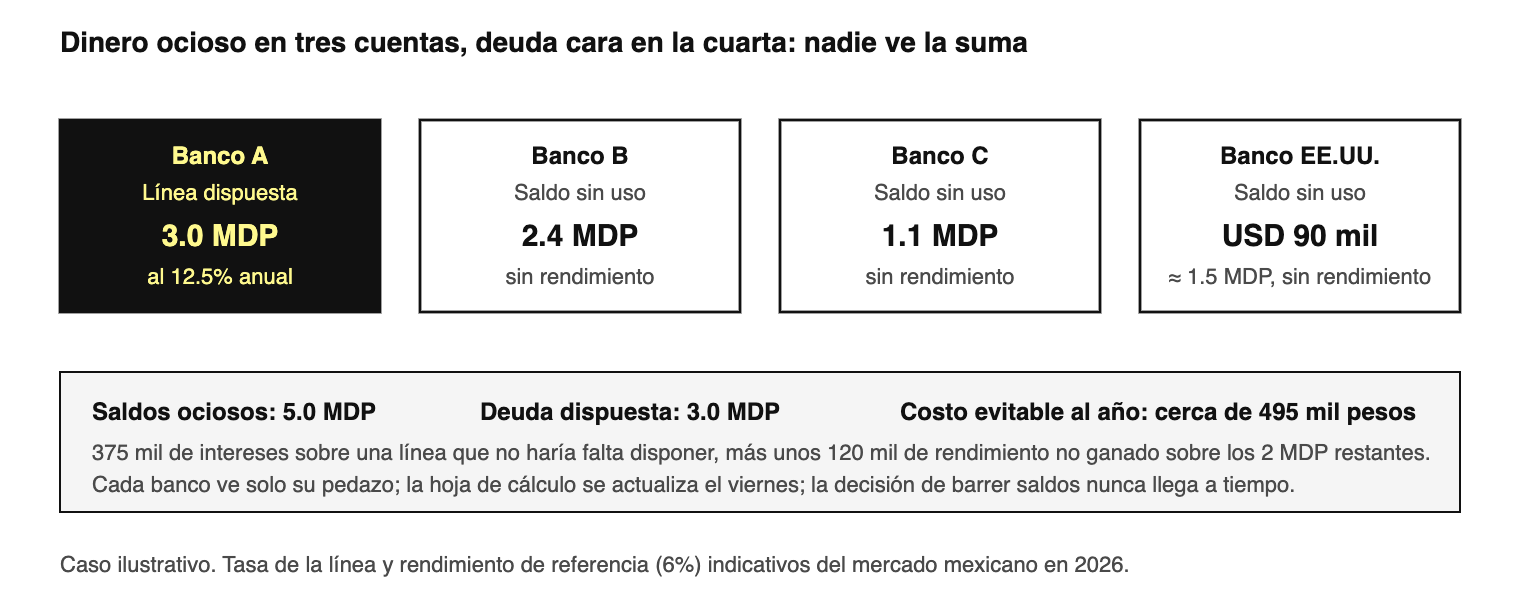
Hay un costo de la fragmentación que no se mide en horas sino en intereses, y es el que más incomoda cuando por fin se calcula. En una empresa ilustrativa, el Banco A tiene dispuesta una línea de 3 millones de pesos al 12.5 por ciento anual. Mientras tanto, el Banco B guarda 2.4 millones sin uso, el Banco C 1.1 millones, y la cuenta en Estados Unidos el equivalente a 1.5 millones en dólares sin rendimiento alguno. Cinco millones ociosos frente a tres millones de deuda cara. Nadie decidió eso: simplemente cada banco ve solo su pedazo, la hoja maestra se actualiza los viernes y la orden de barrer saldos hacia la línea nunca llega a tiempo. El costo evitable ronda los 495 mil pesos al año, entre intereses que no haría falta pagar y rendimiento que no se gana.
Consolidar no es cerrar bancos
La reacción instintiva ante este diagnóstico, "cerremos cuentas", suele ser inviable: la línea exige reciprocidad, el cliente ancla paga donde paga y la nómina tiene su lógica. Consolidar no significa quedarse con un solo banco; significa dejar de operar la tesorería desde los portales de los bancos. El movimiento correcto tiene cinco pasos. Hacer el inventario completo de cuentas, saldos, firmantes y tarifarios, que casi ninguna empresa tiene en una sola hoja. Escribir para qué sirve cada relación, y cerrar las que no tienen una respuesta clara. Definir una cuenta concentradora por moneda, hacia la que los saldos se barren con regla y calendario. Aplicar una sola matriz de autorización a todos los flujos, sin importar por qué banco salgan. Y mover la operación diaria (cobranza, pagos, conversión, coberturas y conciliación) a una capa unificada que vea todos los saldos y ejecute con un solo esquema de control, dejando a cada banco el papel que sí justifica su existencia: el crédito, la reciprocidad pactada, la relación.
Esa capa es lo que una plataforma de tesorería global como EFEX pone encima de los bancos que la empresa decida conservar: cuentas en México y Estados Unidos a nombre de la entidad, abiertas en días; una sola vista de los saldos en pesos y dólares; un solo esquema de roles y doble autorización por monto; un solo formato exportable para el ERP; pagos por lote a más de 140 países y cobranza local en ambos lados de la frontera; tipo de cambio visible contra el interbancario para todo el flujo, no para el pedazo que cada banco alcanza a ver; rendimiento sobre los saldos en dólares que antes dormían; y coberturas mediante contrapartes reguladas, bajo regulación de la CNBV y licencias en Estados Unidos. El banco de crédito sigue siendo el banco de crédito. Deja de ser, nada más, el lugar donde vive la operación.
Cinco bancos no son un error; son la historia de una empresa que creció. La fragmentación empieza a costar cuando esa historia se convierte en la rutina de alguien que pasa la mañana recuperando una visibilidad que debería ser gratis. El día que la posición consolidada aparece sola a las ocho de la mañana, con los pagos autorizados bajo una misma regla y los saldos ociosos trabajando, la empresa descubre cuánto le costaba no decidir.
EFEX — Business Class Global Treasury