
Descoordinación con otras áreas del negocio: cuando todos deciden sobre la caja y nadie avisa a tesorería
Ventas da plazo, compras adelanta inventario, fiscal paga ISR: tres buenas decisiones que suman un pico de 17.5 MDP contra una línea de 10, sin que nadie sumara. La caja es el único recurso compartido que nadie coordina. Cuatro mecanismos ligeros para arreglarlo sin comités eternos.
Tesorería suele enterarse de las decisiones importantes de la empresa por el peor canal posible: la solicitud de pago. Ventas cerró un contrato grande con 90 días de plazo, y se supo cuando la factura entró al sistema. Compras aprovechó un descuento por volumen y adelantó tres meses de inventario importado, y se supo cuando llegó la orden de pagar al proveedor. Operaciones duplicó el stock de seguridad por miedo al desabasto. Fiscal recordó, como cada año, que el ISR anual se paga en marzo. Ninguna de esas áreas hizo nada malo; cada una optimizó su métrica. Pero la caja es el único recurso de la empresa que todas comparten, y el único que nadie coordina. Cuando eso pasa, el flujo de efectivo se convierte en el basurero donde caen los efectos secundarios de las buenas decisiones de los demás.
EFEX — Business Class Global Treasury
Tres buenas decisiones, un mal trimestre
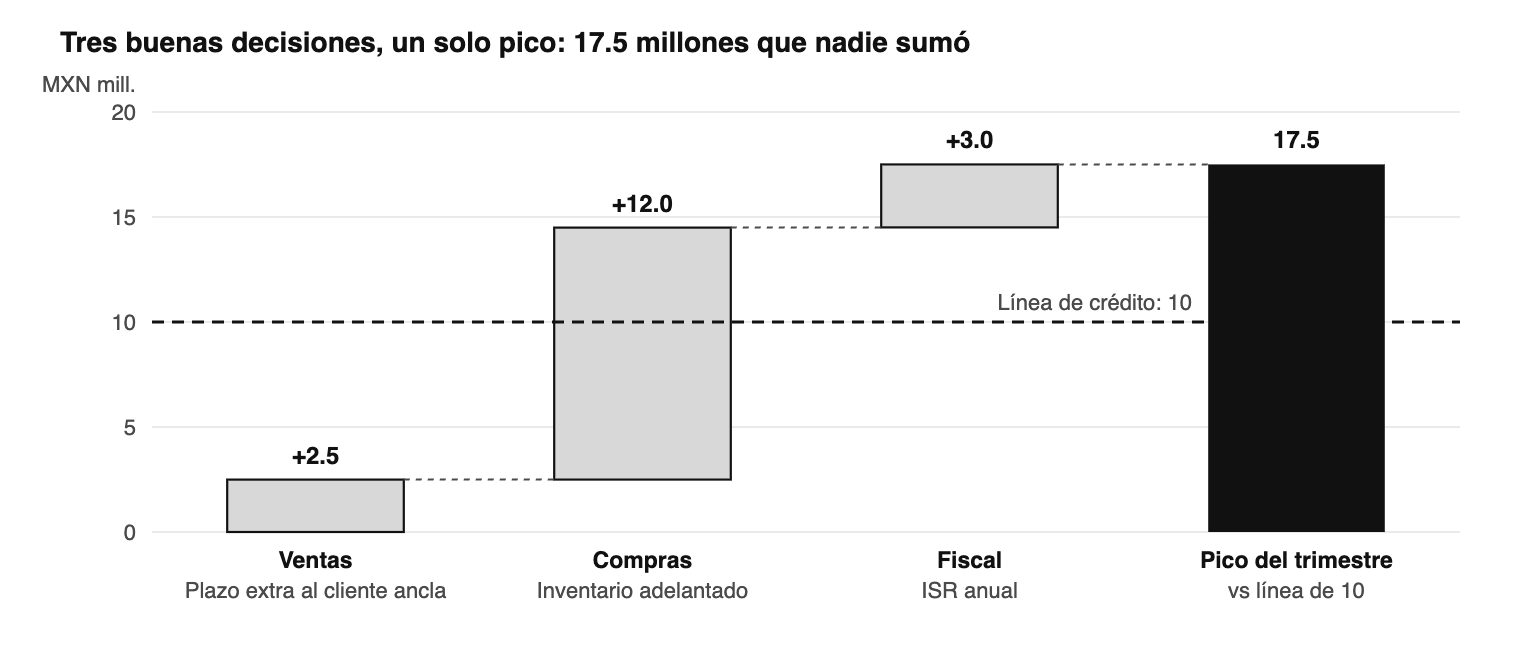
Un ejemplo ilustrativo con números redondos. Una empresa con ventas de 150 millones de pesos al año vive un trimestre normal en el que ocurren tres cosas razonables. Ventas retiene a su cliente ancla (20 por ciento de la facturación) otorgándole 30 días adicionales de plazo: son 2.5 millones de pesos que se quedan a vivir en cuentas por cobrar. Compras encuentra un descuento de 4 por ciento por adelantar tres meses de inventario importado: 12 millones que salen de la caja meses antes de lo normal, con un ahorro celebrado de 720 mil pesos. Y fiscal programa el ISR anual: 3 millones en marzo, como siempre. Cada decisión, vista sola, es defendible. Sumadas, producen un pico de necesidad de caja de 17.5 millones de pesos contra una línea de crédito de 10.
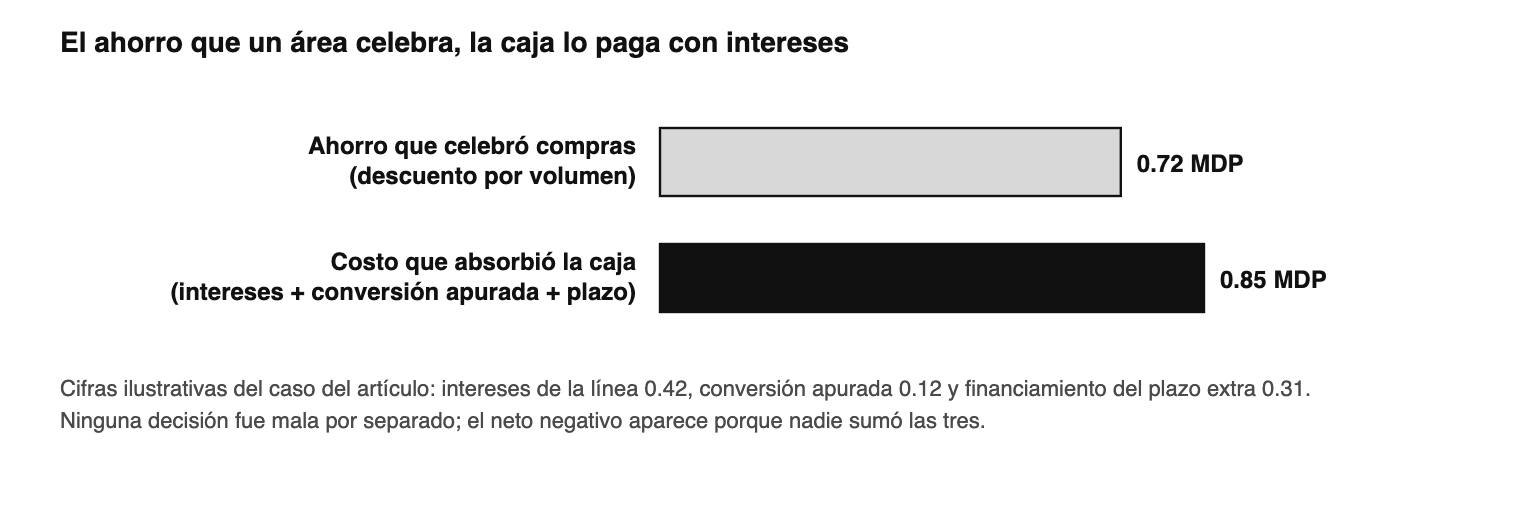
Lo que sigue es conocido: disposición completa de la línea, una negociación apurada con el banco, la conversión de dólares del apuro para pagar el inventario al tipo de cambio de ese día, y una llamada incómoda con el proveedor de siempre para pedirle "una semanita". El costo de ese trimestre se puede sumar: 420 mil pesos de intereses de la línea, unos 120 mil de conversión apurada y 310 mil al año por financiar el plazo extra del cliente. Total: 850 mil pesos, contra los 720 mil que compras celebró. El ahorro de un área, pagado con intereses por todas.
Por qué pasa: métricas locales, recurso compartido
La descoordinación no es un problema de personas; es un problema de diseño. A ventas se le mide por cuota, y el plazo de pago es su herramienta de cierre más barata: no aparece en su métrica lo que cuesta financiarlo. A compras se le mide por precio unitario, y el descuento por volumen es su trofeo natural: no aparece en su métrica el costo del inventario inmovilizado ni el pico de caja que provoca. A operaciones se le mide por disponibilidad, y el inventario de seguridad es su tranquilidad: la caja atrapada es invisible desde la planta. Fiscal cumple el calendario del SAT, que no negocia. Cada quien juega bien su juego; el problema es que nadie ve el marcador completo, y el marcador completo se llama flujo de efectivo.
Cuando la operación es internacional, la descoordinación cobra un impuesto adicional: el cambiario. Ventas que fija precios en dólares para entregas de dentro de seis meses está tomando una posición de tipo de cambio sin saberlo, y tesorería no puede cubrir una exposición que desconoce. Compras que cambia a un proveedor chino no solo cambia de precio: cambia la moneda, el esquema de anticipo y la vía de pago de una parte del gasto. Ninguna de esas decisiones es cambiaria en apariencia; todas lo son en consecuencia, y el costo de enterarse tarde se mide en coberturas que ya no se pudieron tomar y en conversiones hechas al tipo de cambio del apuro.
El mapa de decisiones que se pagan en tesorería
Quién decide, qué impacta y cuándo debería entrar tesorería
| Área | Decisión típica | Impacto en caja o tipo de cambio | Cuándo debería entrar tesorería |
|---|---|---|---|
| Ventas | Plazo de pago como herramienta de cierre; moneda y tipo de cambio del contrato; descuentos | Días de cobro, exposición cambiaria desde la cotización | Antes de la propuesta, en contratos grandes o en moneda extranjera |
| Compras | Anticipos a proveedores nuevos, compras de oportunidad, cambio de país de origen | Anticipos en riesgo, picos de salida, nueva moneda de pago | Antes de la orden, cuando supera un umbral definido |
| Operaciones | Niveles de inventario y stock de seguridad, adelantos por miedo a desabasto | Caja inmovilizada en el almacén | En la junta mensual de planeación de operaciones y ventas |
| Contabilidad y fiscal | Calendario de impuestos, momento de facturación, solicitud de devoluciones de IVA | Picos de salida conocidos; saldos a favor que son caja dormida | Calendario anual compartido desde enero |
| Dirección | Compra de maquinaria, dividendos, aperturas y proyectos | Salidas grandes y poco frecuentes | En el pronóstico de 13 semanas, antes de comprometerse |
| Recursos humanos | Aguinaldos, bonos, reparto de utilidades | Estacionalidad conocida y aun así sorpresiva cada año | Calendario anual; es la salida más predecible de todas |
El patrón se repite: casi ninguna de estas decisiones es urgente el día que se toma; todas son urgentes el día que se pagan.
Cómo coordinar sin burocratizar
La reacción equivocada a este diagnóstico es crear un comité que revise todo, frenar a ventas y ganarse el apodo de "el departamento del no". La coordinación bien diseñada es ligera y se apoya en cuatro mecanismos. Primero, un solo lugar de encuentro: el pronóstico de flujo de efectivo a 13 semanas, actualizado cada semana, donde toda decisión por encima de un umbral entra antes de ejecutarse; no es un permiso, es un registro. Segundo, reglas de intervención con velocidad pactada: los contratos con plazo mayor a 45 días o en moneda extranjera pasan por tesorería antes de la firma, con compromiso de respuesta en 24 horas para no frenar un cierre; ventas acepta la regla cuando la regla no le cuesta ventas. Tercero, un calendario compartido de salidas grandes (impuestos, aguinaldos, reparto de utilidades, mantenimientos mayores, vencimientos de deuda) construido en enero y visible para todos, porque la mitad de las "sorpresas" de caja tienen fecha conocida desde el año anterior. Y cuarto, un reporte trimestral que asigna a cada área el costo de caja de sus decisiones: no para castigar, sino para que el descuento de compras y el plazo de ventas se evalúen con el costo financiero incluido. Cuando ese número existe, las conversaciones cambian solas.
La condición previa: que tesorería tenga tiempo y datos
Nada de lo anterior funciona si tesorería vive ahogada en la operación y ciega de información. Un equipo que dedica sus días a capturar pagos en tres portales y a perseguir estados de cuenta no tiene horas para sentarse en la junta de planeación, y sin una posición consolidada al día no tiene nada que aportar cuando se sienta. Ahí es donde la infraestructura decide si la coordinación es posible. Con una plataforma como EFEX, los saldos en pesos y dólares de ambos lados de la frontera viven en una sola vista que finanzas y dirección pueden consultar con permisos de solo lectura, cada movimiento queda registrado y exportable para alimentar el pronóstico de 13 semanas, los pagos corren por lotes con doble autorización en una fracción del tiempo, y el tipo de cambio se decide con el precio visible contra el interbancario, con coberturas hasta 180 días mediante contrapartes reguladas cuando ventas fija precios a futuro. Todo bajo regulación de la CNBV en México y licencias en Estados Unidos. Las horas que la operación devuelve son, literalmente, las horas que la coordinación necesita.
La caja no se descoordina por mala fe; se descoordina porque es de todos y no es de nadie. El día que las decisiones de ventas, compras, operaciones y fiscal pasan por un mismo pronóstico antes de ejecutarse, la empresa no se vuelve más lenta: se vuelve más barata. Y tesorería deja de enterarse por la solicitud de pago.
EFEX — Business Class Global Treasury